Domain moebel-versandhandel.de kaufen?
Wir ziehen mit dem Projekt
moebel-versandhandel.de um.
Sind Sie am Kauf der Domain
moebel-versandhandel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain moebel-versandhandel.de kaufen?
Was ist AfA Bemessungsgrundlage?
Was ist AfA Bemessungsgrundlage? Die AfA Bemessungsgrundlage bezieht sich auf den Wert eines Wirtschaftsguts, auf den die Abschreibungsbeträge berechnet werden. Dieser Wert wird in der Regel durch den Anschaffungs- oder Herstellungskosten des Wirtschaftsguts bestimmt. Die AfA Bemessungsgrundlage ist somit die Grundlage für die Berechnung der Abschreibungsbeträge, die im Rahmen der Abschreibungsmethoden wie der linearen oder degressiven Abschreibung angewendet werden. Eine genaue Festlegung der AfA Bemessungsgrundlage ist wichtig, um die Abschreibungskosten korrekt zu ermitteln und steuerlich geltend zu machen. **
Was versteht man unter Bemessungsgrundlage?
Was versteht man unter Bemessungsgrundlage? Die Bemessungsgrundlage ist die Grundlage, auf der Steuern, Abgaben oder Beiträge berechnet werden. Sie dient als Ausgangspunkt für die Festlegung der Steuerlast oder anderer finanzieller Verpflichtungen. Die Bemessungsgrundlage kann je nach Art der Steuer oder Abgabe unterschiedlich sein und beispielsweise das Einkommen, den Umsatz oder den Wert von Vermögensgegenständen umfassen. Sie bildet die Grundlage für die Berechnung der tatsächlich zu zahlenden Beträge und ist somit ein wichtiger Faktor im Steuersystem. **
Ähnliche Suchbegriffe für Bemessungsgrundlage
Top-Angebote
Produkte zum Begriff Bemessungsgrundlage:
-
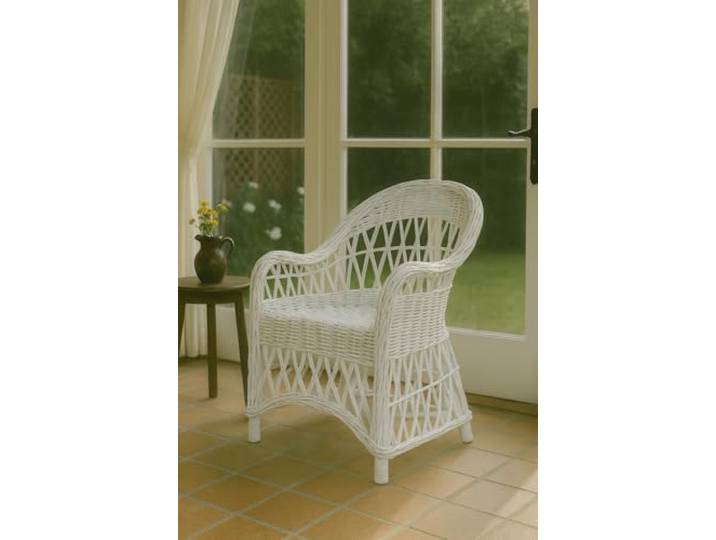
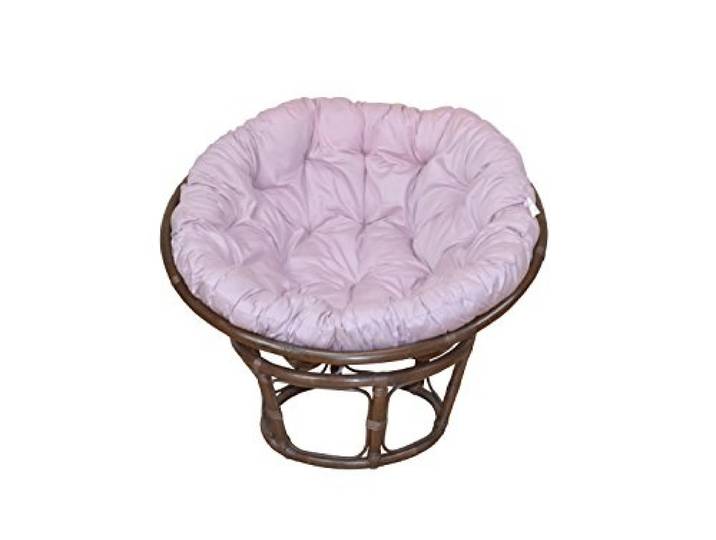
moebel direkt online Rattansessel Syltmoebel direkt online Rattansessel Sylt. Aufwendig gearbeitet mit reichlicher Verzierung Handgeflochten In vier trendigen Farben Breite ca. cm: 65 EU Verantwortliche Person E-mail: info@hhm24.de Farbe:Weiß249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird die Bemessungsgrundlage berechnet?
Die Bemessungsgrundlage wird in der Regel durch die Summe aller Einkünfte einer Person oder eines Unternehmens ermittelt. Dazu gehören beispielsweise Einkommen aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitalerträge und andere Einkünfte. Von dieser Gesamtsumme werden dann bestimmte Ausgaben und Abzüge abgezogen, um die steuerlich relevante Bemessungsgrundlage zu erhalten. Dazu zählen beispielsweise Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und Freibeträge. Die Höhe der Bemessungsgrundlage ist entscheidend für die Berechnung der Steuerlast, da sie als Grundlage für die Festsetzung des Steuersatzes dient. **
-
Was ist die Bemessungsgrundlage AMS?
Die Bemessungsgrundlage AMS bezieht sich auf die Basis, auf der Arbeitslosengeld vom Arbeitsmarktservice (AMS) in Österreich berechnet wird. Sie setzt sich aus dem durchschnittlichen Einkommen der letzten zwölf Monate vor Arbeitslosigkeit zusammen. Dabei werden alle steuerpflichtigen Einkünfte berücksichtigt, wie zum Beispiel Lohn, Gehalt, Prämien und Sonderzahlungen. Die Höhe des Arbeitslosengeldes wird dann anhand dieser Bemessungsgrundlage festgelegt. Es ist wichtig, dass die korrekten Einkommensdaten dem AMS gemeldet werden, um eine genaue Berechnung zu gewährleisten. **
-
Was gehört zur AfA Bemessungsgrundlage?
Zur AfA Bemessungsgrundlage gehören alle Anschaffungs- und Herstellungskosten eines Wirtschaftsguts, die für die Nutzungsdauer des Gegenstands relevant sind. Dazu zählen beispielsweise der Kaufpreis, die Transportkosten, Montagekosten und auch nachträgliche Anschaffungskosten für Erweiterungen oder Modernisierungen. Nicht zur AfA Bemessungsgrundlage gehören hingegen laufende Betriebskosten wie zum Beispiel Reparatur- oder Wartungskosten. Die AfA Bemessungsgrundlage bildet die Grundlage für die Abschreibung des Wirtschaftsguts über seine Nutzungsdauer hinweg und dient somit der Ermittlung des steuerlich absetzbaren Wertverlusts. **
-
Was ist die Bemessungsgrundlage Österreich?
Die Bemessungsgrundlage in Österreich bezieht sich auf die Grundlage, auf der Steuern berechnet werden. Sie ist der Betrag, auf den der Steuersatz angewendet wird, um die Höhe der Steuer zu ermitteln. In Österreich wird die Bemessungsgrundlage für Einkommensteuer, Umsatzsteuer, Körperschaftsteuer und andere Steuern verwendet. Sie basiert in der Regel auf dem Einkommen, Umsatz oder Gewinn eines Steuerpflichtigen. Die genaue Berechnung der Bemessungsgrundlage kann je nach Steuerart und individueller Situation variieren. **

Wie hoch ist die Bemessungsgrundlage?
Die Bemessungsgrundlage ist der Betrag, auf den Steuern oder andere Abgaben berechnet werden. Sie dient als Grundlage für die Berechnung der Steuerlast eines Steuerpflichtigen. Die Höhe der Bemessungsgrundlage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, dem Vermögen oder anderen steuerrelevanten Kriterien. Sie wird in der Regel durch gesetzliche Vorschriften festgelegt und kann je nach Steuerart unterschiedlich sein. Um die genaue Höhe der Bemessungsgrundlage zu ermitteln, müssen die entsprechenden steuerlichen Regelungen und Bestimmungen herangezogen werden. **
Ist die Bemessungsgrundlage brutto oder netto?
Die Bemessungsgrundlage kann entweder brutto oder netto sein, abhängig von der jeweiligen Situation. Bei der Berechnung von Steuern oder Abgaben wird oft die Bruttobemessungsgrundlage verwendet, die alle Einnahmen oder Werte vor Abzug von Steuern oder anderen Abzügen umfasst. Die Nettobemessungsgrundlage hingegen bezieht sich auf den Betrag nach Abzug von bestimmten Kosten oder Abzügen. Es ist wichtig zu klären, ob die Bemessungsgrundlage brutto oder netto ist, um Missverständnisse bei der Berechnung von Zahlungen oder Leistungen zu vermeiden. Letztendlich hängt die Wahl zwischen brutto oder netto von den spezifischen Anforderungen und Vereinbarungen in einem bestimmten Kontext ab. **
Top-Angebote
Produkte zum Begriff Bemessungsgrundlage:
-
moebel direkt online Rattansessel Armlehnsesselmoebel direkt online Rattansessel Armlehnsessel. In drei topaktuellen Farben\nHandgeflochten\nMontiert\nAufbau: Artikel wird montiert geliefert, einfach nur auspacken.\nBreite ca. cm: 65 Farbe:Beige149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
moebel direkt online Rattansessel Syltmoebel direkt online Rattansessel Sylt. Aufwendig gearbeitet mit reichlicher Verzierung Handgeflochten In vier trendigen Farben Breite ca. cm: 65 EU Verantwortliche Person E-mail: info@hhm24.de Farbe:Weiß249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist AfA Bemessungsgrundlage?
Was ist AfA Bemessungsgrundlage? Die AfA Bemessungsgrundlage bezieht sich auf den Wert eines Wirtschaftsguts, auf den die Abschreibungsbeträge berechnet werden. Dieser Wert wird in der Regel durch den Anschaffungs- oder Herstellungskosten des Wirtschaftsguts bestimmt. Die AfA Bemessungsgrundlage ist somit die Grundlage für die Berechnung der Abschreibungsbeträge, die im Rahmen der Abschreibungsmethoden wie der linearen oder degressiven Abschreibung angewendet werden. Eine genaue Festlegung der AfA Bemessungsgrundlage ist wichtig, um die Abschreibungskosten korrekt zu ermitteln und steuerlich geltend zu machen. **
-
Was versteht man unter Bemessungsgrundlage?
Was versteht man unter Bemessungsgrundlage? Die Bemessungsgrundlage ist die Grundlage, auf der Steuern, Abgaben oder Beiträge berechnet werden. Sie dient als Ausgangspunkt für die Festlegung der Steuerlast oder anderer finanzieller Verpflichtungen. Die Bemessungsgrundlage kann je nach Art der Steuer oder Abgabe unterschiedlich sein und beispielsweise das Einkommen, den Umsatz oder den Wert von Vermögensgegenständen umfassen. Sie bildet die Grundlage für die Berechnung der tatsächlich zu zahlenden Beträge und ist somit ein wichtiger Faktor im Steuersystem. **
-
Wie wird die Bemessungsgrundlage berechnet?
Die Bemessungsgrundlage wird in der Regel durch die Summe aller Einkünfte einer Person oder eines Unternehmens ermittelt. Dazu gehören beispielsweise Einkommen aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitalerträge und andere Einkünfte. Von dieser Gesamtsumme werden dann bestimmte Ausgaben und Abzüge abgezogen, um die steuerlich relevante Bemessungsgrundlage zu erhalten. Dazu zählen beispielsweise Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und Freibeträge. Die Höhe der Bemessungsgrundlage ist entscheidend für die Berechnung der Steuerlast, da sie als Grundlage für die Festsetzung des Steuersatzes dient. **
-
Was ist die Bemessungsgrundlage AMS?
Die Bemessungsgrundlage AMS bezieht sich auf die Basis, auf der Arbeitslosengeld vom Arbeitsmarktservice (AMS) in Österreich berechnet wird. Sie setzt sich aus dem durchschnittlichen Einkommen der letzten zwölf Monate vor Arbeitslosigkeit zusammen. Dabei werden alle steuerpflichtigen Einkünfte berücksichtigt, wie zum Beispiel Lohn, Gehalt, Prämien und Sonderzahlungen. Die Höhe des Arbeitslosengeldes wird dann anhand dieser Bemessungsgrundlage festgelegt. Es ist wichtig, dass die korrekten Einkommensdaten dem AMS gemeldet werden, um eine genaue Berechnung zu gewährleisten. **
Ähnliche Suchbegriffe für Bemessungsgrundlage
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Willig, Kai: Forum Geschichte 03. Schülerbuch mit Online-Angebot. Gymnasium Rheinland-PfalzForum Geschichte 03. Schülerbuch mit Online-Angebot. Gymnasium Rheinland-Pfalz , Schülerbuch , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Auflage: 1. Auflage,2. Druck 2017 Neue Ausgabe, Erscheinungsjahr: 201511, Produktform: Leinen, Beilage: Online-Komponente, Titel der Reihe: Forum Geschichte - Neue Ausgabe##, Autoren: Bäuml-Stosiek, Dagmar~Cornelissen, Hans-Joachim~Heim-Taubert, Susanna~Hufschmid, Irene~Sternel, Fabian~Tophofen, Sonja~Urbach, Dirk~Willig, Kai, Redaktion: Cornelissen, Hans-Joachim~Willig, Kai, Auflage: 17001, Auflage/Ausgabe: 1. Auflage,2. Druck 2017 Neue Ausgabe, Seitenzahl/Blattzahl: 256, Abbildungen: 300 Abbildungen, Keyword: Geschichte;Gesamtschule;Gymnasium;Gymnasium (Sek.I);Integrierte Gesamtschule;Schulbücher;Lehrwerke, Fachschema: Geschichte / Schulbuch, Bildungsmedien Fächer: Geschichte, Region: Rheinland-Pfalz, Bildungszweck: Für das Gymnasium~For vocational education and training~Für die Gesamtschule, Altersempfehlung / Lesealter: 23, Genaues Alter: GES, Warengruppe: HC/Schulbücher, Fachkategorie: Unterricht und Didaktik: Geschichte, Thema: Verstehen, Schulform: GES GYM, Bundesländer: RP, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 266, Breite: 192, Höhe: 17, Gewicht: 678, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Schulform: Gesamtschule, Gymnasium, Bundesländer: Rheinland-Pfalz, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,31,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zur AfA Bemessungsgrundlage?
Zur AfA Bemessungsgrundlage gehören alle Anschaffungs- und Herstellungskosten eines Wirtschaftsguts, die für die Nutzungsdauer des Gegenstands relevant sind. Dazu zählen beispielsweise der Kaufpreis, die Transportkosten, Montagekosten und auch nachträgliche Anschaffungskosten für Erweiterungen oder Modernisierungen. Nicht zur AfA Bemessungsgrundlage gehören hingegen laufende Betriebskosten wie zum Beispiel Reparatur- oder Wartungskosten. Die AfA Bemessungsgrundlage bildet die Grundlage für die Abschreibung des Wirtschaftsguts über seine Nutzungsdauer hinweg und dient somit der Ermittlung des steuerlich absetzbaren Wertverlusts. **
-
Was ist die Bemessungsgrundlage Österreich?
Die Bemessungsgrundlage in Österreich bezieht sich auf die Grundlage, auf der Steuern berechnet werden. Sie ist der Betrag, auf den der Steuersatz angewendet wird, um die Höhe der Steuer zu ermitteln. In Österreich wird die Bemessungsgrundlage für Einkommensteuer, Umsatzsteuer, Körperschaftsteuer und andere Steuern verwendet. Sie basiert in der Regel auf dem Einkommen, Umsatz oder Gewinn eines Steuerpflichtigen. Die genaue Berechnung der Bemessungsgrundlage kann je nach Steuerart und individueller Situation variieren. **
-
Wie hoch ist die Bemessungsgrundlage?
Die Bemessungsgrundlage ist der Betrag, auf den Steuern oder andere Abgaben berechnet werden. Sie dient als Grundlage für die Berechnung der Steuerlast eines Steuerpflichtigen. Die Höhe der Bemessungsgrundlage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, dem Vermögen oder anderen steuerrelevanten Kriterien. Sie wird in der Regel durch gesetzliche Vorschriften festgelegt und kann je nach Steuerart unterschiedlich sein. Um die genaue Höhe der Bemessungsgrundlage zu ermitteln, müssen die entsprechenden steuerlichen Regelungen und Bestimmungen herangezogen werden. **
-
Ist die Bemessungsgrundlage brutto oder netto?
Die Bemessungsgrundlage kann entweder brutto oder netto sein, abhängig von der jeweiligen Situation. Bei der Berechnung von Steuern oder Abgaben wird oft die Bruttobemessungsgrundlage verwendet, die alle Einnahmen oder Werte vor Abzug von Steuern oder anderen Abzügen umfasst. Die Nettobemessungsgrundlage hingegen bezieht sich auf den Betrag nach Abzug von bestimmten Kosten oder Abzügen. Es ist wichtig zu klären, ob die Bemessungsgrundlage brutto oder netto ist, um Missverständnisse bei der Berechnung von Zahlungen oder Leistungen zu vermeiden. Letztendlich hängt die Wahl zwischen brutto oder netto von den spezifischen Anforderungen und Vereinbarungen in einem bestimmten Kontext ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.