Domain moebel-versandhandel.de kaufen?
Wir ziehen mit dem Projekt
moebel-versandhandel.de um.
Sind Sie am Kauf der Domain
moebel-versandhandel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain moebel-versandhandel.de kaufen?
Ist Besteuerung bei Betriebsaufgabe?
Ist Besteuerung bei Betriebsaufgabe? Ja, bei der Betriebsaufgabe müssen in der Regel steuerliche Aspekte beachtet werden. Dabei kann es zu steuerlichen Konsequenzen wie der Besteuerung von stillen Reserven oder der Aufdeckung von Verlustvorträgen kommen. Es ist wichtig, sich frühzeitig über die steuerlichen Auswirkungen einer Betriebsaufgabe zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. Letztendlich hängt die Besteuerung bei Betriebsaufgabe von verschiedenen Faktoren wie der Rechtsform des Unternehmens und den individuellen steuerlichen Gegebenheiten ab. **
Was ist eine Betriebsaufgabe?
Was ist eine Betriebsaufgabe? **


Ähnliche Suchbegriffe für Betriebsaufgabe
Top-Angebote
Produkte zum Begriff Betriebsaufgabe:
-
Steuerrechtliche Behandlung gewerblicher Gewinne nach § 16 EStG. Betriebsveräußerung bzw. Betriebsaufgabe als Voraussetzung für eine steuerlicheSteuerrechtliche Behandlung Gewerblicher Gewinne Nach § 16 Estg. Betriebsveräußerung Bzw. Betriebsaufgabe Als Voraussetzung Für Eine Steuerliche Privilegierung, Taschenbuch Von Wladimir Lapschin, Grin, 978-3-668-27863-9, Seitenanzahl: 9647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommensteuerliche Behandlung der Betriebsveräußerung und Betriebsaufgabe anhand eines praktischen Falles und Entwicklung von Hilfestellung für dieEinkommensteuerliche Behandlung Der Betriebsveräußerung Und Betriebsaufgabe Anhand Eines Praktischen Falles Und Entwicklung Von Hilfestellung Für Die Praxis, Taschenbuch Von Jan Finsterbusch, Grin, 978-3-8386-2899-8, Seitenanzahl: 10448,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebsfortführung und Betriebsaufgabe im Rahmen der Erbauseinandersetzung, Taschenbuch von Arno Wellner, GRIN, 978-3-638-80705-0Betriebsfortführung Und Betriebsaufgabe Im Rahmen Der Erbauseinandersetzung, Taschenbuch Von Arno Wellner, Grin, 978-3-638-80705-0, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wann liegt eine Betriebsaufgabe vor?
Eine Betriebsaufgabe liegt vor, wenn ein Unternehmer seine gewerbliche oder selbstständige Tätigkeit dauerhaft einstellt und die Absicht hat, diese Tätigkeit nicht wieder aufzunehmen. Dies kann aus verschiedenen Gründen geschehen, wie beispielsweise aus Altersgründen, gesundheitlichen Problemen oder wirtschaftlichen Schwierigkeiten. Bei einer Betriebsaufgabe müssen bestimmte steuerliche Regelungen beachtet werden, wie die Versteuerung von stillen Reserven oder die Abwicklung von Verbindlichkeiten. Es ist wichtig, die Betriebsaufgabe ordnungsgemäß zu dokumentieren und alle erforderlichen Schritte zu unternehmen, um rechtliche und steuerliche Konsequenzen zu vermeiden. **
-
Wann muss Betriebsaufgabe erklärt werden?
Eine Betriebsaufgabe muss erklärt werden, wenn ein Unternehmen seine Geschäftstätigkeit dauerhaft einstellt und alle Vermögensgegenstände veräußert oder aufgibt. Dies kann aus verschiedenen Gründen geschehen, wie beispielsweise Insolvenz, Umstrukturierung oder freiwilliger Geschäftsaufgabe. Die Erklärung der Betriebsaufgabe ist wichtig, um steuerliche Konsequenzen zu klären und um sicherzustellen, dass alle gesetzlichen Vorschriften eingehalten werden. Es ist ratsam, sich frühzeitig mit einem Steuerberater oder einer anderen Fachkraft in Verbindung zu setzen, um die Betriebsaufgabe ordnungsgemäß zu erklären und mögliche rechtliche Folgen zu vermeiden. **
-
Hat jemand Erfahrung mit einer Online-Bestellung und Lieferung bei Möbel Roller?
Ja, viele Menschen haben Erfahrung mit Online-Bestellungen und Lieferungen bei Möbel Roller. Die Erfahrungen variieren je nach individueller Situation, aber im Allgemeinen berichten die meisten Kunden von einer reibungslosen Bestell- und Lieferabwicklung. Es gibt jedoch auch vereinzelt Berichte über Lieferverzögerungen oder Probleme mit der Qualität der gelieferten Möbel. **
-
Welche steuerlichen Konsequenzen sind bei einer Betriebsveräußerung zu beachten? Was ist der Unterschied zwischen einer Betriebsveräußerung und einer Betriebsaufgabe?
Bei einer Betriebsveräußerung können steuerliche Konsequenzen wie die Besteuerung von Veräußerungsgewinnen oder die Aufdeckung stiller Reserven entstehen. Der Unterschied zur Betriebsaufgabe liegt darin, dass bei einer Betriebsveräußerung der Betrieb weitergeführt wird, während bei einer Betriebsaufgabe die Tätigkeit endgültig eingestellt wird. Steuerlich relevant ist auch, ob es sich um eine Teilbetriebsveräußerung oder eine Gesamtveräußerung handelt. **

Wie funktioniert der Versand bei einer Online-Bestellung?
Bei einer Online-Bestellung wird die Ware in der Regel vom Verkäufer verpackt und an einen Versanddienstleister übergeben. Der Versanddienstleister transportiert die Ware dann zum Empfänger, entweder per Post oder mit einem Paketdienst. Der Kunde erhält in der Regel eine Sendungsverfolgungsnummer, mit der er den Status seiner Lieferung verfolgen kann. **
Wie kann ich den Status meiner Bestellung verfolgen? Gibt es eine Möglichkeit, den Versand meiner Lieferung online zu verfolgen?
Ja, um den Status Ihrer Bestellung zu verfolgen, können Sie sich in Ihr Kundenkonto einloggen und dort den aktuellen Stand einsehen. Zudem erhalten Sie eine Versandbestätigung per E-Mail mit einem Tracking-Link, über den Sie den Versand Ihrer Lieferung online verfolgen können. **
Top-Angebote
Produkte zum Begriff Betriebsaufgabe:
-
Die Betriebsaufgabe in der einkommensteuerrechtlichen Betrachtung. Konsequenzen und Begünstigungen, Taschenbuch von Gisa Marie Graefe, GRIN,Die Betriebsaufgabe In Der Einkommensteuerrechtlichen Betrachtung. Konsequenzen Und Begünstigungen, Taschenbuch Von Gisa Marie Graefe, Grin, 978-3-346-75585-8, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerrechtliche Behandlung gewerblicher Gewinne nach § 16 EStG. Betriebsveräußerung bzw. Betriebsaufgabe als Voraussetzung für eine steuerlicheSteuerrechtliche Behandlung Gewerblicher Gewinne Nach § 16 Estg. Betriebsveräußerung Bzw. Betriebsaufgabe Als Voraussetzung Für Eine Steuerliche Privilegierung, Taschenbuch Von Wladimir Lapschin, Grin, 978-3-668-27863-9, Seitenanzahl: 9647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Besteuerung bei Betriebsaufgabe?
Ist Besteuerung bei Betriebsaufgabe? Ja, bei der Betriebsaufgabe müssen in der Regel steuerliche Aspekte beachtet werden. Dabei kann es zu steuerlichen Konsequenzen wie der Besteuerung von stillen Reserven oder der Aufdeckung von Verlustvorträgen kommen. Es ist wichtig, sich frühzeitig über die steuerlichen Auswirkungen einer Betriebsaufgabe zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. Letztendlich hängt die Besteuerung bei Betriebsaufgabe von verschiedenen Faktoren wie der Rechtsform des Unternehmens und den individuellen steuerlichen Gegebenheiten ab. **
-
Was ist eine Betriebsaufgabe?
Was ist eine Betriebsaufgabe? **
-
Wann liegt eine Betriebsaufgabe vor?
Eine Betriebsaufgabe liegt vor, wenn ein Unternehmer seine gewerbliche oder selbstständige Tätigkeit dauerhaft einstellt und die Absicht hat, diese Tätigkeit nicht wieder aufzunehmen. Dies kann aus verschiedenen Gründen geschehen, wie beispielsweise aus Altersgründen, gesundheitlichen Problemen oder wirtschaftlichen Schwierigkeiten. Bei einer Betriebsaufgabe müssen bestimmte steuerliche Regelungen beachtet werden, wie die Versteuerung von stillen Reserven oder die Abwicklung von Verbindlichkeiten. Es ist wichtig, die Betriebsaufgabe ordnungsgemäß zu dokumentieren und alle erforderlichen Schritte zu unternehmen, um rechtliche und steuerliche Konsequenzen zu vermeiden. **
-
Wann muss Betriebsaufgabe erklärt werden?
Eine Betriebsaufgabe muss erklärt werden, wenn ein Unternehmen seine Geschäftstätigkeit dauerhaft einstellt und alle Vermögensgegenstände veräußert oder aufgibt. Dies kann aus verschiedenen Gründen geschehen, wie beispielsweise Insolvenz, Umstrukturierung oder freiwilliger Geschäftsaufgabe. Die Erklärung der Betriebsaufgabe ist wichtig, um steuerliche Konsequenzen zu klären und um sicherzustellen, dass alle gesetzlichen Vorschriften eingehalten werden. Es ist ratsam, sich frühzeitig mit einem Steuerberater oder einer anderen Fachkraft in Verbindung zu setzen, um die Betriebsaufgabe ordnungsgemäß zu erklären und mögliche rechtliche Folgen zu vermeiden. **
Ähnliche Suchbegriffe für Betriebsaufgabe
-
Einkommensteuerliche Behandlung der Betriebsveräußerung und Betriebsaufgabe anhand eines praktischen Falles und Entwicklung von Hilfestellung für dieEinkommensteuerliche Behandlung Der Betriebsveräußerung Und Betriebsaufgabe Anhand Eines Praktischen Falles Und Entwicklung Von Hilfestellung Für Die Praxis, Taschenbuch Von Jan Finsterbusch, Grin, 978-3-8386-2899-8, Seitenanzahl: 10448,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebsfortführung und Betriebsaufgabe im Rahmen der Erbauseinandersetzung, Taschenbuch von Arno Wellner, GRIN, 978-3-638-80705-0Betriebsfortführung Und Betriebsaufgabe Im Rahmen Der Erbauseinandersetzung, Taschenbuch Von Arno Wellner, Grin, 978-3-638-80705-0, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Behandlung der Betriebsaufgabe. Die Bedeutung der Verpachtung, Taschenbuch von Ebru Gemici, GRIN, 978-3-346-84785-0Steuerliche Behandlung Der Betriebsaufgabe. Die Bedeutung Der Verpachtung, Taschenbuch Von Ebru Gemici, Grin, 978-3-346-84785-0, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
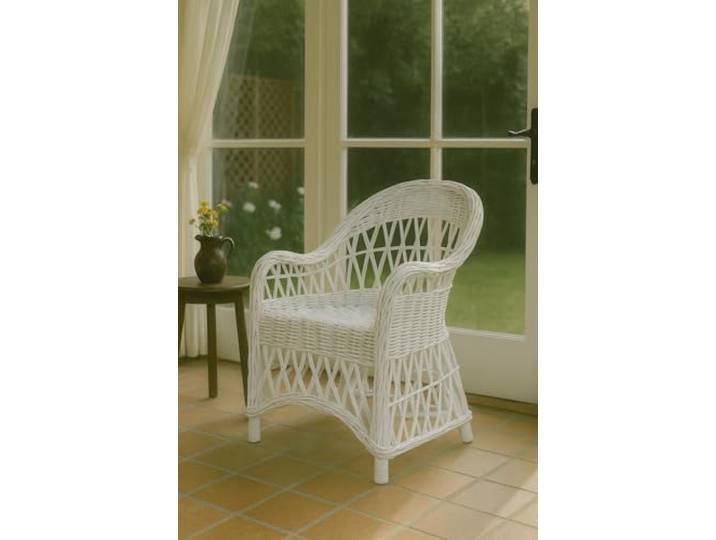
moebel direkt online Rattansessel Syltmoebel direkt online Rattansessel Sylt. Aufwendig gearbeitet mit reichlicher Verzierung Handgeflochten In vier trendigen Farben Breite ca. cm: 65 EU Verantwortliche Person E-mail: info@hhm24.de Farbe:Weiß249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hat jemand Erfahrung mit einer Online-Bestellung und Lieferung bei Möbel Roller?
Ja, viele Menschen haben Erfahrung mit Online-Bestellungen und Lieferungen bei Möbel Roller. Die Erfahrungen variieren je nach individueller Situation, aber im Allgemeinen berichten die meisten Kunden von einer reibungslosen Bestell- und Lieferabwicklung. Es gibt jedoch auch vereinzelt Berichte über Lieferverzögerungen oder Probleme mit der Qualität der gelieferten Möbel. **
-
Welche steuerlichen Konsequenzen sind bei einer Betriebsveräußerung zu beachten? Was ist der Unterschied zwischen einer Betriebsveräußerung und einer Betriebsaufgabe?
Bei einer Betriebsveräußerung können steuerliche Konsequenzen wie die Besteuerung von Veräußerungsgewinnen oder die Aufdeckung stiller Reserven entstehen. Der Unterschied zur Betriebsaufgabe liegt darin, dass bei einer Betriebsveräußerung der Betrieb weitergeführt wird, während bei einer Betriebsaufgabe die Tätigkeit endgültig eingestellt wird. Steuerlich relevant ist auch, ob es sich um eine Teilbetriebsveräußerung oder eine Gesamtveräußerung handelt. **
-
Wie funktioniert der Versand bei einer Online-Bestellung?
Bei einer Online-Bestellung wird die Ware in der Regel vom Verkäufer verpackt und an einen Versanddienstleister übergeben. Der Versanddienstleister transportiert die Ware dann zum Empfänger, entweder per Post oder mit einem Paketdienst. Der Kunde erhält in der Regel eine Sendungsverfolgungsnummer, mit der er den Status seiner Lieferung verfolgen kann. **
-
Wie kann ich den Status meiner Bestellung verfolgen? Gibt es eine Möglichkeit, den Versand meiner Lieferung online zu verfolgen?
Ja, um den Status Ihrer Bestellung zu verfolgen, können Sie sich in Ihr Kundenkonto einloggen und dort den aktuellen Stand einsehen. Zudem erhalten Sie eine Versandbestätigung per E-Mail mit einem Tracking-Link, über den Sie den Versand Ihrer Lieferung online verfolgen können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.