Domain moebel-versandhandel.de kaufen?
Wir ziehen mit dem Projekt
moebel-versandhandel.de um.
Sind Sie am Kauf der Domain
moebel-versandhandel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain moebel-versandhandel.de kaufen?
Wann geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn ein Arbeitnehmer von seinem Arbeitgeber zusätzliche Leistungen oder Vergünstigungen erhält, die einen finanziellen Wert haben. Dies kann beispielsweise in Form von Firmenwagen, Sachleistungen oder auch Dienstwohnungen erfolgen. Der geldwerte Vorteil muss in der Regel versteuert werden, da er als zusätzliches Einkommen betrachtet wird. Wann genau ein geldwerter Vorteil vorliegt, hängt von den individuellen Umständen ab und sollte im Zweifelsfall mit einem Steuerberater oder der Personalabteilung geklärt werden. Es ist wichtig, den geldwerten Vorteil korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
Was heisst geldwerter Vorteil?
Der geldwerte Vorteil bezieht sich auf einen finanziellen Nutzen, den eine Person aus einer bestimmten Situation oder Leistung zieht, der jedoch nicht in Form von Bargeld ausgezahlt wird. Dies kann beispielsweise kostenlose Dienstleistungen, Vergünstigungen oder Sachleistungen umfassen. In steuerlicher Hinsicht muss ein geldwerter Vorteil oft versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, den geldwerten Vorteil korrekt zu bewerten und offenzulegen, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen auch sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und versteuert werden, um rechtliche Probleme zu vermeiden. **
Ähnliche Suchbegriffe für Geldwerter
Top-Angebote
Produkte zum Begriff Geldwerter:
-
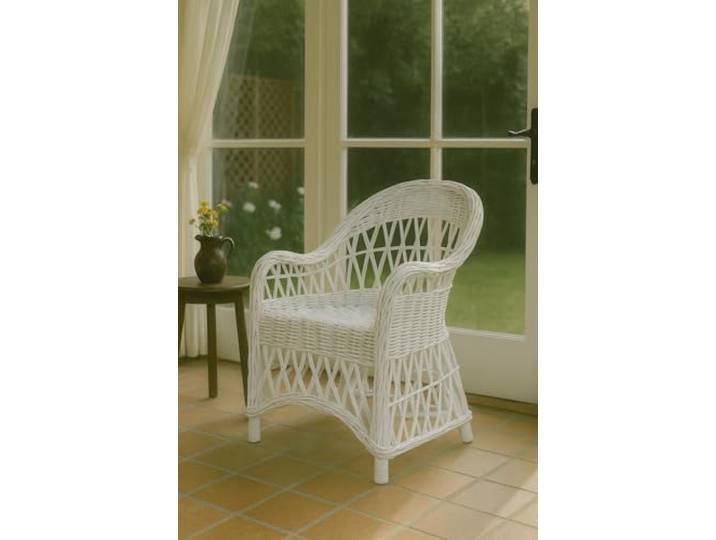
moebel direkt online Rattansessel Syltmoebel direkt online Rattansessel Sylt. Aufwendig gearbeitet mit reichlicher Verzierung Handgeflochten In vier trendigen Farben Breite ca. cm: 65 EU Verantwortliche Person E-mail: info@hhm24.de Farbe:Weiß249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
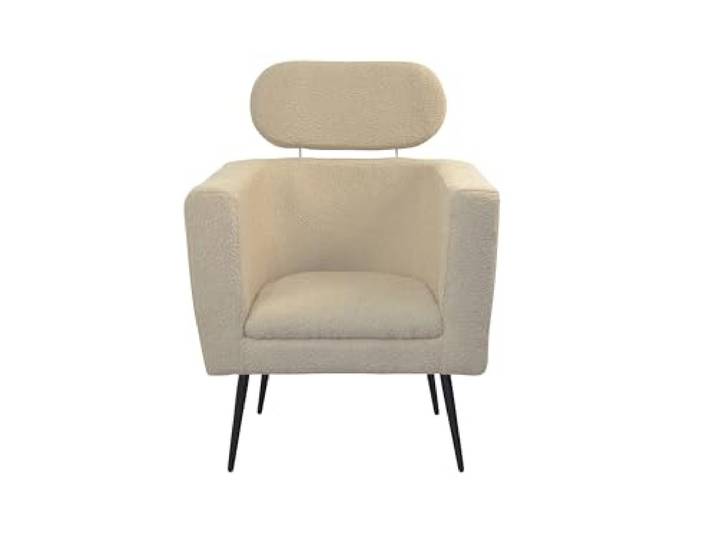
moebel direkt online Polstersessel Einzelsesselmoebel direkt online Polstersessel Einzelsessel. Moderner Polstersessel mit angesagten Stoffbezug in Teddyoptik\nMit höhenverstellbarer Kopfstütze\nMaße ca. cm: Breite 72, Tiefe 67, Höhe 95 - 103 cm\nAufbau: Teilzerlegt\nBreite ca. cm: 72 Farbe:Beigefarben299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist VWL geldwerter Vorteil?
Ist VWL ein geldwerter Vorteil? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, wie VWL definiert wird. VWL kann als betriebliche Zusatzleistung betrachtet werden, die für Arbeitnehmer finanzielle Vorteile bietet. In diesem Sinne kann VWL als geldwerter Vorteil angesehen werden. Andererseits kann VWL auch als Instrument zur Altersvorsorge betrachtet werden, das langfristige finanzielle Sicherheit bietet, was ebenfalls als geldwerter Vorteil betrachtet werden kann. Letztendlich hängt es von der individuellen Perspektive und den konkreten Umständen ab, ob VWL als geldwerter Vorteil betrachtet wird. **
-
Ist geldwerter Vorteil Arbeitsentgelt?
Ist geldwerter Vorteil Arbeitsentgelt? Diese Frage hängt von der Definition von Arbeitsentgelt ab. Geldwerte Vorteile sind zusätzliche Leistungen oder Vergünstigungen, die ein Arbeitnehmer neben seinem regulären Gehalt erhält. Sie können in Form von Sachleistungen wie Firmenwagen, Mahlzeiten oder Diensthandys angeboten werden. Ob diese geldwerten Vorteile als Teil des Arbeitsentgelts betrachtet werden, hängt von den gesetzlichen Bestimmungen und Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. In einigen Fällen können geldwerte Vorteile als Teil des Gesamtvergütungspakets angesehen werden, während in anderen Fällen sie als separate Leistungen betrachtet werden. **
-
Was ist ein geldwerter Vorteil?
Ein geldwerter Vorteil bezieht sich auf einen finanziellen Nutzen, den eine Person aus einer bestimmten Situation oder einem bestimmten Ereignis zieht. Dies kann in Form von Sachleistungen, Vergünstigungen oder anderen monetären Vorteilen erfolgen. Oftmals handelt es sich um zusätzliche Leistungen, die über das normale Gehalt hinausgehen, wie beispielsweise Firmenwagen, kostenlose Verpflegung oder vergünstigte Dienstleistungen. Es ist wichtig, dass geldwerte Vorteile transparent und korrekt versteuert werden, da sie als Einkommen betrachtet werden und somit steuerpflichtig sind. Unternehmen müssen daher die geldwerten Vorteile ihrer Mitarbeiter genau erfassen und entsprechend abrechnen. **
-
Was ist geldwerter Vorteil Firmenwagen?
Ein geldwerter Vorteil Firmenwagen bezieht sich auf die steuerliche Bewertung der Nutzung eines Dienstwagens durch einen Arbeitnehmer für private Zwecke. Dieser Vorteil wird vom Arbeitgeber als geldwerter Vorteil versteuert und kann je nach Fahrzeugwert und Nutzungshäufigkeit variieren. Die Berechnung erfolgt in der Regel anhand eines festgelegten Prozentsatzes des Bruttolistenpreises des Fahrzeugs. Arbeitnehmer müssen diesen geldwerten Vorteil in ihrer Einkommenssteuererklärung angeben. In einigen Fällen kann es auch zu zusätzlichen Sozialversicherungsbeiträgen kommen. **

Wann entsteht ein geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn eine Person oder ein Unternehmen einen finanziellen Nutzen aus einer Leistung oder einem Sachverhalt zieht, ohne dafür eine entsprechende Gegenleistung erbringen zu müssen. Dies kann beispielsweise durch Rabatte, Sachleistungen, Boni oder sonstige Vergünstigungen geschehen. Ein geldwerter Vorteil muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, geldwerte Vorteile korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und in der Buchhaltung erfasst werden. **
Was bedeutet geldwerter Vorteil versteuern?
Was bedeutet geldwerter Vorteil versteuern? Wenn ein Arbeitnehmer von seinem Arbeitgeber Sachleistungen oder Vergünstigungen erhält, die nicht in Form von Geld ausgezahlt werden, handelt es sich um einen geldwerten Vorteil. Dieser muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Die Versteuerung erfolgt entweder durch den Arbeitgeber, der die entsprechenden Beträge direkt vom Gehalt abzieht, oder der Arbeitnehmer muss eine entsprechende Steuererklärung abgeben. Es ist wichtig, den geldwerten Vorteil korrekt anzugeben, um steuerliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Geldwerter:
-
Die Besteuerung geldwerter Vorteilsgewährungen des Arbeitgebers, Taschenbuch von Maximilian Oehlschlägel, Peter Lang GmbH, Internationaler Verlag derDie Besteuerung Geldwerter Vorteilsgewährungen Des Arbeitgebers, Taschenbuch Von Maximilian Oehlschlägel, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-62667-2, Seitenanzahl: 19466,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dorn, S: Kostengemeinschaft/Kostenteilung und geldwerter Vor, Taschenbuch von Sabrina Dorn, VDM, 978-3-639-01100-5Dorn, S: Kostengemeinschaft/kostenteilung Und Geldwerter Vor, Taschenbuch Von Sabrina Dorn, Vdm, 978-3-639-01100-5, Seitenanzahl: 10049,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
moebel direkt online Rattansessel Syltmoebel direkt online Rattansessel Sylt. Aufwendig gearbeitet mit reichlicher Verzierung Handgeflochten In vier trendigen Farben Breite ca. cm: 65 EU Verantwortliche Person E-mail: info@hhm24.de Farbe:Weiß249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn ein Arbeitnehmer von seinem Arbeitgeber zusätzliche Leistungen oder Vergünstigungen erhält, die einen finanziellen Wert haben. Dies kann beispielsweise in Form von Firmenwagen, Sachleistungen oder auch Dienstwohnungen erfolgen. Der geldwerte Vorteil muss in der Regel versteuert werden, da er als zusätzliches Einkommen betrachtet wird. Wann genau ein geldwerter Vorteil vorliegt, hängt von den individuellen Umständen ab und sollte im Zweifelsfall mit einem Steuerberater oder der Personalabteilung geklärt werden. Es ist wichtig, den geldwerten Vorteil korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
-
Was heisst geldwerter Vorteil?
Der geldwerte Vorteil bezieht sich auf einen finanziellen Nutzen, den eine Person aus einer bestimmten Situation oder Leistung zieht, der jedoch nicht in Form von Bargeld ausgezahlt wird. Dies kann beispielsweise kostenlose Dienstleistungen, Vergünstigungen oder Sachleistungen umfassen. In steuerlicher Hinsicht muss ein geldwerter Vorteil oft versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, den geldwerten Vorteil korrekt zu bewerten und offenzulegen, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen auch sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und versteuert werden, um rechtliche Probleme zu vermeiden. **
-
Ist VWL geldwerter Vorteil?
Ist VWL ein geldwerter Vorteil? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, wie VWL definiert wird. VWL kann als betriebliche Zusatzleistung betrachtet werden, die für Arbeitnehmer finanzielle Vorteile bietet. In diesem Sinne kann VWL als geldwerter Vorteil angesehen werden. Andererseits kann VWL auch als Instrument zur Altersvorsorge betrachtet werden, das langfristige finanzielle Sicherheit bietet, was ebenfalls als geldwerter Vorteil betrachtet werden kann. Letztendlich hängt es von der individuellen Perspektive und den konkreten Umständen ab, ob VWL als geldwerter Vorteil betrachtet wird. **
-
Ist geldwerter Vorteil Arbeitsentgelt?
Ist geldwerter Vorteil Arbeitsentgelt? Diese Frage hängt von der Definition von Arbeitsentgelt ab. Geldwerte Vorteile sind zusätzliche Leistungen oder Vergünstigungen, die ein Arbeitnehmer neben seinem regulären Gehalt erhält. Sie können in Form von Sachleistungen wie Firmenwagen, Mahlzeiten oder Diensthandys angeboten werden. Ob diese geldwerten Vorteile als Teil des Arbeitsentgelts betrachtet werden, hängt von den gesetzlichen Bestimmungen und Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. In einigen Fällen können geldwerte Vorteile als Teil des Gesamtvergütungspakets angesehen werden, während in anderen Fällen sie als separate Leistungen betrachtet werden. **
Ähnliche Suchbegriffe für Geldwerter
-
moebel direkt online Polstersessel Einzelsesselmoebel direkt online Polstersessel Einzelsessel. Moderner Polstersessel mit angesagten Stoffbezug in Teddyoptik\nMit höhenverstellbarer Kopfstütze\nMaße ca. cm: Breite 72, Tiefe 67, Höhe 95 - 103 cm\nAufbau: Teilzerlegt\nBreite ca. cm: 72 Farbe:Beigefarben299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
moebel direkt online Schaukelstuhl Schaukelstuhlmoebel direkt online Schaukelstuhl Schaukelstuhl. Entspannen und Relaxen im trendigen Schaukelstuhl\nRelaxen und Entspannen\nHandgeflochten\nPassende Kissenauflage auch lieferbar\nBreite ca. cm: 60 Farbe:Braun229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
moebel direkt online Armlehnstuhl Dorismoebel direkt online Armlehnstuhl Doris. Pflegeleichte Oberflächen\nHandgeflochten\nStabile Metallgestell\nWahlweise ohne oder mit Sitzkissen lieferbar\nBreite ca. cm: 65 Farbe:Honigfarben, Ohne Kissen179,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein geldwerter Vorteil?
Ein geldwerter Vorteil bezieht sich auf einen finanziellen Nutzen, den eine Person aus einer bestimmten Situation oder einem bestimmten Ereignis zieht. Dies kann in Form von Sachleistungen, Vergünstigungen oder anderen monetären Vorteilen erfolgen. Oftmals handelt es sich um zusätzliche Leistungen, die über das normale Gehalt hinausgehen, wie beispielsweise Firmenwagen, kostenlose Verpflegung oder vergünstigte Dienstleistungen. Es ist wichtig, dass geldwerte Vorteile transparent und korrekt versteuert werden, da sie als Einkommen betrachtet werden und somit steuerpflichtig sind. Unternehmen müssen daher die geldwerten Vorteile ihrer Mitarbeiter genau erfassen und entsprechend abrechnen. **
-
Was ist geldwerter Vorteil Firmenwagen?
Ein geldwerter Vorteil Firmenwagen bezieht sich auf die steuerliche Bewertung der Nutzung eines Dienstwagens durch einen Arbeitnehmer für private Zwecke. Dieser Vorteil wird vom Arbeitgeber als geldwerter Vorteil versteuert und kann je nach Fahrzeugwert und Nutzungshäufigkeit variieren. Die Berechnung erfolgt in der Regel anhand eines festgelegten Prozentsatzes des Bruttolistenpreises des Fahrzeugs. Arbeitnehmer müssen diesen geldwerten Vorteil in ihrer Einkommenssteuererklärung angeben. In einigen Fällen kann es auch zu zusätzlichen Sozialversicherungsbeiträgen kommen. **
-
Wann entsteht ein geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn eine Person oder ein Unternehmen einen finanziellen Nutzen aus einer Leistung oder einem Sachverhalt zieht, ohne dafür eine entsprechende Gegenleistung erbringen zu müssen. Dies kann beispielsweise durch Rabatte, Sachleistungen, Boni oder sonstige Vergünstigungen geschehen. Ein geldwerter Vorteil muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, geldwerte Vorteile korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und in der Buchhaltung erfasst werden. **
-
Was bedeutet geldwerter Vorteil versteuern?
Was bedeutet geldwerter Vorteil versteuern? Wenn ein Arbeitnehmer von seinem Arbeitgeber Sachleistungen oder Vergünstigungen erhält, die nicht in Form von Geld ausgezahlt werden, handelt es sich um einen geldwerten Vorteil. Dieser muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Die Versteuerung erfolgt entweder durch den Arbeitgeber, der die entsprechenden Beträge direkt vom Gehalt abzieht, oder der Arbeitnehmer muss eine entsprechende Steuererklärung abgeben. Es ist wichtig, den geldwerten Vorteil korrekt anzugeben, um steuerliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.