Domain moebel-versandhandel.de kaufen?
Wir ziehen mit dem Projekt
moebel-versandhandel.de um.
Sind Sie am Kauf der Domain
moebel-versandhandel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain moebel-versandhandel.de kaufen?
Wer ist Leasingnehmer bei JobRad?
Der Leasingnehmer bei JobRad ist in der Regel der Arbeitnehmer, der das Dienstfahrrad oder E-Bike über seinen Arbeitgeber least. Der Arbeitgeber schließt einen Leasingvertrag mit JobRad ab und überlässt das Fahrrad dann dem Arbeitnehmer zur Nutzung. Der Leasingnehmer ist somit derjenige, der das Fahrrad im Rahmen des Leasingvertrags nutzt und auch für eventuelle Schäden oder Reparaturen verantwortlich ist. Durch das JobRad-Leasingmodell können Arbeitnehmer von steuerlichen Vorteilen profitieren und umweltfreundlich mobil sein. **
Was passiert wenn der Leasingnehmer stirbt?
Was passiert wenn der Leasingnehmer stirbt? Im Falle des Todes des Leasingnehmers wird das Leasingverhältnis in der Regel nicht automatisch beendet. Die Erben des Verstorbenen treten in der Regel an seine Stelle und übernehmen die Rechte und Pflichten aus dem Leasingvertrag. Es ist jedoch ratsam, den Leasinggeber über den Todesfall zu informieren und die weiteren Schritte zu klären. In einigen Fällen kann es notwendig sein, den Vertrag vorzeitig zu beenden oder zu übertragen. Es ist daher empfehlenswert, sich frühzeitig über die rechtlichen und finanziellen Konsequenzen im Todesfall zu informieren. **

Ähnliche Suchbegriffe für Leasingnehmer
Top-Angebote
Produkte zum Begriff Leasingnehmer:
-
Die bilanzielle Abbildung von Leasingverhältnissen beim Leasingnehmer nach IFRS 16, Taschenbuch von Philipp Dollereder, Josef Eul Verlag,Die Bilanzielle Abbildung Von Leasingverhältnissen Beim Leasingnehmer Nach Ifrs 16, Taschenbuch Von Philipp Dollereder, Josef Eul Verlag, 978-3-8441-0557-5, Seitenanzahl: 32068,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Leasingfinanzierung für den Leasingnehmer sinnvoll?, Taschenbuch von Franziska Pommer, GRIN, 978-3-346-65026-9Ist Die Leasingfinanzierung Für Den Leasingnehmer Sinnvoll?, Taschenbuch Von Franziska Pommer, Grin, 978-3-346-65026-9, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auswirkungen des neuen Leasingstandards IFRS 16 auf Leasingnehmer. Praxisrelevante Auswirkungen am Beispiel der Deutsche Post AG, Taschenbuch von PaulAuswirkungen Des Neuen Leasingstandards Ifrs 16 Auf Leasingnehmer. Praxisrelevante Auswirkungen Am Beispiel Der Deutsche Post Ag, Taschenbuch Von Paul Schade, Diplomica Verlag Gmbh, 978-3-96146-753-2, Seitenanzahl: 9229,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Hat jemand Erfahrung mit einer Online-Bestellung und Lieferung bei Möbel Roller?
Ja, viele Menschen haben Erfahrung mit Online-Bestellungen und Lieferungen bei Möbel Roller. Die Erfahrungen variieren je nach individueller Situation, aber im Allgemeinen berichten die meisten Kunden von einer reibungslosen Bestell- und Lieferabwicklung. Es gibt jedoch auch vereinzelt Berichte über Lieferverzögerungen oder Probleme mit der Qualität der gelieferten Möbel. **
-
Was ist der Unterschied zwischen Leasingnehmer und Rechnungsempfänger?
Der Leasingnehmer ist die Person oder das Unternehmen, das ein Leasingvertrag abschließt und das Fahrzeug oder die Ausrüstung nutzt. Der Rechnungsempfänger ist die Person oder das Unternehmen, an das die Rechnung für das Leasingobjekt gestellt wird und das für die Zahlung verantwortlich ist. In den meisten Fällen sind der Leasingnehmer und der Rechnungsempfänger dieselbe Person oder dasselbe Unternehmen. Es ist jedoch möglich, dass der Leasingnehmer das Leasingobjekt an eine andere Partei vermietet und diese dann als Rechnungsempfänger fungiert. **
-
Warum verweigert der Leasingnehmer die Rückgabe des Autos?
Es gibt verschiedene Gründe, warum ein Leasingnehmer die Rückgabe eines Autos verweigern könnte. Zum Beispiel könnte er der Meinung sein, dass das Fahrzeug Mängel aufweist, die nicht von ihm verursacht wurden und daher nicht seine Verantwortung sind. Ein weiterer Grund könnte sein, dass der Leasingnehmer der Meinung ist, dass die vereinbarten Vertragsbedingungen nicht eingehalten wurden und er daher das Recht hat, das Fahrzeug zu behalten. **
-
Wie können Leasingnehmer ihre Verpflichtungen gegenüber dem Leasinggeber effektiv erfüllen? Welche Vorteile genießen Leasingnehmer im Vergleich zum direkten Kauf von Vermögenswerten?
Leasingnehmer können ihre Verpflichtungen gegenüber dem Leasinggeber effektiv erfüllen, indem sie die vereinbarten Raten pünktlich zahlen, das Leasingobjekt pfleglich behandeln und eventuelle Reparaturen rechtzeitig durchführen lassen. Die Vorteile für Leasingnehmer im Vergleich zum direkten Kauf von Vermögenswerten sind unter anderem geringere Anfangsinvestitionen, flexible Vertragslaufzeiten und die Möglichkeit, regelmäßig auf neueste Technologien und Modelle umzusteigen. **
Welche Haftung tragen Leasingnehmer bei Schäden am geleasten Fahrzeug? Welche Vorteile bietet das Leasing für den Leasingnehmer im Vergleich zum Kauf?
Leasingnehmer tragen die Haftung für Schäden am geleasten Fahrzeug, die über die normale Abnutzung hinausgehen. Vorteile des Leasings sind geringere monatliche Kosten, keine langfristige Bindung an ein Fahrzeug und die Möglichkeit, regelmäßig ein neues Modell zu fahren. Zudem entfällt beim Leasing in der Regel der Wertverlust des Fahrzeugs. **
Welche rechtlichen Verpflichtungen hat ein Leasingnehmer bei der Nutzung des geleasten Vermögens? Welche Art von Vermögenswerten kann ein Unternehmen als Leasingnehmer erwerben?
Ein Leasingnehmer hat die rechtliche Verpflichtung, das geleasten Vermögen ordnungsgemäß zu nutzen und zu pflegen, sowie die vereinbarten Leasingraten fristgerecht zu zahlen. Ein Unternehmen als Leasingnehmer kann verschiedene Vermögenswerte wie Fahrzeuge, Maschinen, Büroausstattung oder Immobilien leasen. Die Art des Vermögens hängt von den individuellen Bedürfnissen und Zielen des Unternehmens ab. **
Top-Angebote
Produkte zum Begriff Leasingnehmer:
-
Der neue Leasingstandard IFRS 16 und die Bilanzierung, wesentliche Kennzahlen sowie Vertragsverhältnisse für Leasingnehmer und Leasinggeber,Der Neue Leasingstandard Ifrs 16 Und Die Bilanzierung, Wesentliche Kennzahlen Sowie Vertragsverhältnisse Für Leasingnehmer Und Leasinggeber, Taschenbuch Von Edison Shala, Grin, 978-3-346-16925-9, Seitenanzahl: 9644,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die bilanzielle Abbildung von Leasingverhältnissen beim Leasingnehmer nach IFRS 16, Taschenbuch von Philipp Dollereder, Josef Eul Verlag,Die Bilanzielle Abbildung Von Leasingverhältnissen Beim Leasingnehmer Nach Ifrs 16, Taschenbuch Von Philipp Dollereder, Josef Eul Verlag, 978-3-8441-0557-5, Seitenanzahl: 32068,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist Leasingnehmer bei JobRad?
Der Leasingnehmer bei JobRad ist in der Regel der Arbeitnehmer, der das Dienstfahrrad oder E-Bike über seinen Arbeitgeber least. Der Arbeitgeber schließt einen Leasingvertrag mit JobRad ab und überlässt das Fahrrad dann dem Arbeitnehmer zur Nutzung. Der Leasingnehmer ist somit derjenige, der das Fahrrad im Rahmen des Leasingvertrags nutzt und auch für eventuelle Schäden oder Reparaturen verantwortlich ist. Durch das JobRad-Leasingmodell können Arbeitnehmer von steuerlichen Vorteilen profitieren und umweltfreundlich mobil sein. **
-
Was passiert wenn der Leasingnehmer stirbt?
Was passiert wenn der Leasingnehmer stirbt? Im Falle des Todes des Leasingnehmers wird das Leasingverhältnis in der Regel nicht automatisch beendet. Die Erben des Verstorbenen treten in der Regel an seine Stelle und übernehmen die Rechte und Pflichten aus dem Leasingvertrag. Es ist jedoch ratsam, den Leasinggeber über den Todesfall zu informieren und die weiteren Schritte zu klären. In einigen Fällen kann es notwendig sein, den Vertrag vorzeitig zu beenden oder zu übertragen. Es ist daher empfehlenswert, sich frühzeitig über die rechtlichen und finanziellen Konsequenzen im Todesfall zu informieren. **
-
Hat jemand Erfahrung mit einer Online-Bestellung und Lieferung bei Möbel Roller?
Ja, viele Menschen haben Erfahrung mit Online-Bestellungen und Lieferungen bei Möbel Roller. Die Erfahrungen variieren je nach individueller Situation, aber im Allgemeinen berichten die meisten Kunden von einer reibungslosen Bestell- und Lieferabwicklung. Es gibt jedoch auch vereinzelt Berichte über Lieferverzögerungen oder Probleme mit der Qualität der gelieferten Möbel. **
-
Was ist der Unterschied zwischen Leasingnehmer und Rechnungsempfänger?
Der Leasingnehmer ist die Person oder das Unternehmen, das ein Leasingvertrag abschließt und das Fahrzeug oder die Ausrüstung nutzt. Der Rechnungsempfänger ist die Person oder das Unternehmen, an das die Rechnung für das Leasingobjekt gestellt wird und das für die Zahlung verantwortlich ist. In den meisten Fällen sind der Leasingnehmer und der Rechnungsempfänger dieselbe Person oder dasselbe Unternehmen. Es ist jedoch möglich, dass der Leasingnehmer das Leasingobjekt an eine andere Partei vermietet und diese dann als Rechnungsempfänger fungiert. **
Ähnliche Suchbegriffe für Leasingnehmer
-
Ist die Leasingfinanzierung für den Leasingnehmer sinnvoll?, Taschenbuch von Franziska Pommer, GRIN, 978-3-346-65026-9Ist Die Leasingfinanzierung Für Den Leasingnehmer Sinnvoll?, Taschenbuch Von Franziska Pommer, Grin, 978-3-346-65026-9, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auswirkungen des neuen Leasingstandards IFRS 16 auf Leasingnehmer. Praxisrelevante Auswirkungen am Beispiel der Deutsche Post AG, Taschenbuch von PaulAuswirkungen Des Neuen Leasingstandards Ifrs 16 Auf Leasingnehmer. Praxisrelevante Auswirkungen Am Beispiel Der Deutsche Post Ag, Taschenbuch Von Paul Schade, Diplomica Verlag Gmbh, 978-3-96146-753-2, Seitenanzahl: 9229,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
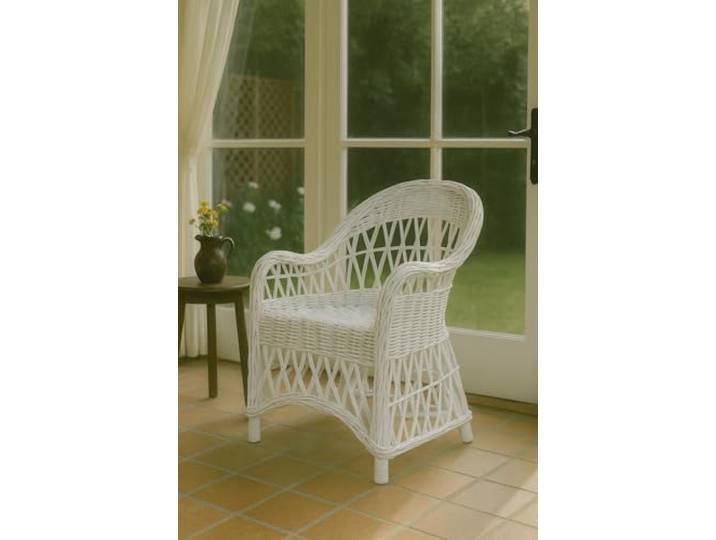
moebel direkt online Rattansessel Syltmoebel direkt online Rattansessel Sylt. Aufwendig gearbeitet mit reichlicher Verzierung Handgeflochten In vier trendigen Farben Breite ca. cm: 65 EU Verantwortliche Person E-mail: info@hhm24.de Farbe:Weiß249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
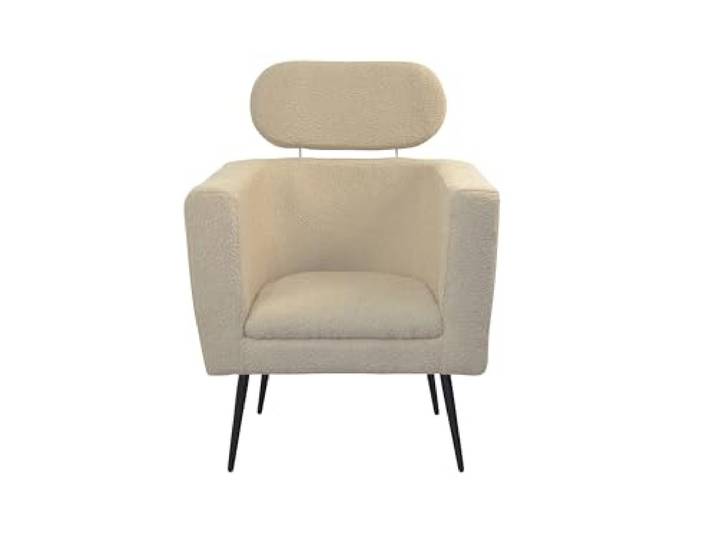
moebel direkt online Polstersessel Einzelsesselmoebel direkt online Polstersessel Einzelsessel. Moderner Polstersessel mit angesagten Stoffbezug in Teddyoptik\nMit höhenverstellbarer Kopfstütze\nMaße ca. cm: Breite 72, Tiefe 67, Höhe 95 - 103 cm\nAufbau: Teilzerlegt\nBreite ca. cm: 72 Farbe:Beigefarben299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum verweigert der Leasingnehmer die Rückgabe des Autos?
Es gibt verschiedene Gründe, warum ein Leasingnehmer die Rückgabe eines Autos verweigern könnte. Zum Beispiel könnte er der Meinung sein, dass das Fahrzeug Mängel aufweist, die nicht von ihm verursacht wurden und daher nicht seine Verantwortung sind. Ein weiterer Grund könnte sein, dass der Leasingnehmer der Meinung ist, dass die vereinbarten Vertragsbedingungen nicht eingehalten wurden und er daher das Recht hat, das Fahrzeug zu behalten. **
-
Wie können Leasingnehmer ihre Verpflichtungen gegenüber dem Leasinggeber effektiv erfüllen? Welche Vorteile genießen Leasingnehmer im Vergleich zum direkten Kauf von Vermögenswerten?
Leasingnehmer können ihre Verpflichtungen gegenüber dem Leasinggeber effektiv erfüllen, indem sie die vereinbarten Raten pünktlich zahlen, das Leasingobjekt pfleglich behandeln und eventuelle Reparaturen rechtzeitig durchführen lassen. Die Vorteile für Leasingnehmer im Vergleich zum direkten Kauf von Vermögenswerten sind unter anderem geringere Anfangsinvestitionen, flexible Vertragslaufzeiten und die Möglichkeit, regelmäßig auf neueste Technologien und Modelle umzusteigen. **
-
Welche Haftung tragen Leasingnehmer bei Schäden am geleasten Fahrzeug? Welche Vorteile bietet das Leasing für den Leasingnehmer im Vergleich zum Kauf?
Leasingnehmer tragen die Haftung für Schäden am geleasten Fahrzeug, die über die normale Abnutzung hinausgehen. Vorteile des Leasings sind geringere monatliche Kosten, keine langfristige Bindung an ein Fahrzeug und die Möglichkeit, regelmäßig ein neues Modell zu fahren. Zudem entfällt beim Leasing in der Regel der Wertverlust des Fahrzeugs. **
-
Welche rechtlichen Verpflichtungen hat ein Leasingnehmer bei der Nutzung des geleasten Vermögens? Welche Art von Vermögenswerten kann ein Unternehmen als Leasingnehmer erwerben?
Ein Leasingnehmer hat die rechtliche Verpflichtung, das geleasten Vermögen ordnungsgemäß zu nutzen und zu pflegen, sowie die vereinbarten Leasingraten fristgerecht zu zahlen. Ein Unternehmen als Leasingnehmer kann verschiedene Vermögenswerte wie Fahrzeuge, Maschinen, Büroausstattung oder Immobilien leasen. Die Art des Vermögens hängt von den individuellen Bedürfnissen und Zielen des Unternehmens ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.