Domain moebel-versandhandel.de kaufen?
Wir ziehen mit dem Projekt
moebel-versandhandel.de um.
Sind Sie am Kauf der Domain
moebel-versandhandel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain moebel-versandhandel.de kaufen?
Sind Verpflegungskosten Kinderbetreuungskosten?
Sind Verpflegungskosten Kinderbetreuungskosten? Diese Frage hängt von der Definition der Kinderbetreuungskosten ab. In einigen Fällen können Verpflegungskosten als Teil der Kinderbetreuungskosten angesehen werden, da sie direkt mit der Betreuung und Versorgung des Kindes zusammenhängen. Allerdings kann es auch sein, dass Verpflegungskosten separat betrachtet werden, insbesondere wenn sie nicht explizit für die Betreuung des Kindes entstehen. Es ist wichtig, die genauen Regelungen und Vorschriften in Bezug auf Kinderbetreuungskosten in der jeweiligen Situation zu prüfen, um festzustellen, ob Verpflegungskosten darin enthalten sind. **
Was sind Verpflegungskosten?
Was sind Verpflegungskosten? Verpflegungskosten beziehen sich auf die Ausgaben, die für die Ernährung und Verpflegung anfallen, beispielsweise beim Essen in Restaurants, Cafés oder Kantinen. Diese Kosten können auch im Rahmen von Dienstreisen oder Geschäftsreisen anfallen, wenn Mitarbeiter für ihre Verpflegung unterwegs bezahlen müssen. In einigen Fällen können Verpflegungskosten auch steuerlich absetzbar sein, wenn sie beruflich veranlasst sind. Es ist wichtig, die entsprechenden Belege und Nachweise für Verpflegungskosten aufzubewahren, um sie gegebenenfalls gegenüber dem Finanzamt nachweisen zu können. **
Ähnliche Suchbegriffe für Verpflegungskosten
Top-Angebote
Produkte zum Begriff Verpflegungskosten:
-
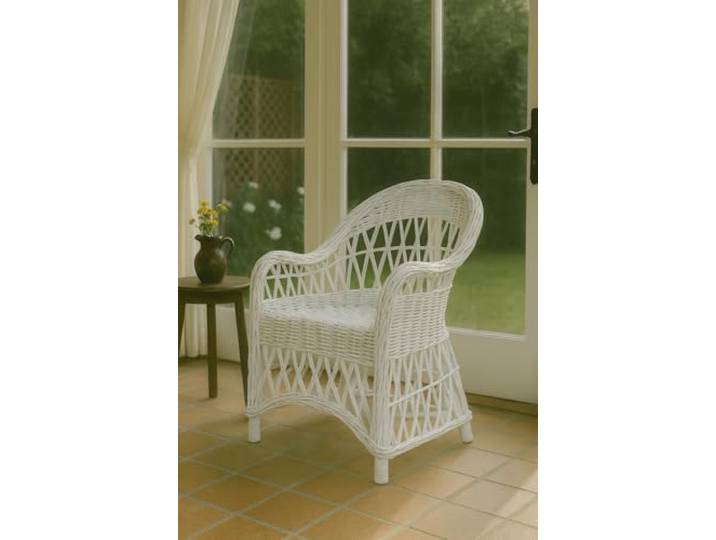
moebel direkt online Rattansessel Syltmoebel direkt online Rattansessel Sylt. Aufwendig gearbeitet mit reichlicher Verzierung Handgeflochten In vier trendigen Farben Breite ca. cm: 65 EU Verantwortliche Person E-mail: info@hhm24.de Farbe:Weiß249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Kann man Verpflegungskosten steuerlich absetzen?
Kann man Verpflegungskosten steuerlich absetzen? Verpflegungskosten können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Zum Beispiel können Geschäftsreisende ihre Verpflegungskosten im Rahmen einer Dienstreise von der Steuer absetzen. Auch Selbstständige können Verpflegungskosten im Rahmen ihrer betrieblichen Tätigkeit geltend machen. Allerdings gelten hier bestimmte Pauschalen und Höchstbeträge, die beachtet werden müssen. Es ist ratsam, sich vorab genau über die steuerlichen Regelungen zu informieren oder einen Steuerberater zu konsultieren, um sicherzustellen, dass die Verpflegungskosten korrekt abgesetzt werden können. **
-
Wann kann man Verpflegungskosten absetzen?
Verpflegungskosten können in der Regel als Werbungskosten oder Betriebsausgaben steuerlich abgesetzt werden, wenn sie beruflich veranlasst sind. Dies ist beispielsweise der Fall, wenn man auf Dienstreisen oder auswärts arbeitet und dabei Verpflegungskosten entstehen. Auch bei beruflich bedingten doppelten Haushaltsführung können Verpflegungskosten absetzbar sein. Es gelten jedoch bestimmte Höchstgrenzen und Voraussetzungen, die beachtet werden müssen. Es ist ratsam, sich vorab genau über die steuerlichen Regelungen und Bedingungen zu informieren oder einen Steuerberater zu konsultieren. **
-
Wie kann man Verpflegungskosten effektiv und sparsam planen? Was sind die besten Strategien, um Verpflegungskosten zu minimieren?
1. Erstelle einen Wochenplan für Mahlzeiten und Einkäufe, um unnötige Ausgaben zu vermeiden. 2. Kaufe saisonale und lokale Produkte, um Kosten zu senken. 3. Nutze Reste und koche größere Portionen, die mehrere Mahlzeiten ergeben, um Geld zu sparen. **
-
Welche Möglichkeiten gibt es, um Verpflegungskosten bei Dienstreisen steuerlich geltend zu machen? Wie können Verpflegungskosten bei der Arbeit abgesetzt werden?
Verpflegungskosten können bei Dienstreisen als Werbungskosten in der Steuererklärung angegeben werden. Hierfür müssen Belege wie Quittungen oder Rechnungen vorgelegt werden. Alternativ kann auch die Verpflegungspauschale in Höhe von 12 Euro pro Tag geltend gemacht werden. **
1) Wie können Verpflegungskosten effektiv kontrolliert und optimiert werden? 2) In welchen Situationen können Verpflegungskosten von Unternehmen steuerlich abgesetzt werden?
1) Verpflegungskosten können effektiv kontrolliert und optimiert werden, indem ein Budget festgelegt, regelmäßige Kostenanalysen durchgeführt und gegebenenfalls Verhandlungen mit Lieferanten geführt werden. 2) Verpflegungskosten von Unternehmen können steuerlich abgesetzt werden, wenn sie betrieblich veranlasst sind, wie beispielsweise bei Geschäftsessen mit Kunden oder Mitarbeitern, betrieblichen Veranstaltungen oder Verpflegung von Mitarbeitern auf Dienstreisen. **
Wie können Verpflegungskosten angemessen und transparent abgerechnet werden?
Verpflegungskosten können angemessen und transparent abgerechnet werden, indem alle Ausgaben für Mahlzeiten und Getränke genau dokumentiert werden. Es ist wichtig, klare Richtlinien für die Erstattung von Verpflegungskosten festzulegen und diese konsequent einzuhalten. Zudem sollten Belege und Quittungen für alle Ausgaben gesammelt und bei der Abrechnung vorgelegt werden. **
Top-Angebote
Produkte zum Begriff Verpflegungskosten:
-
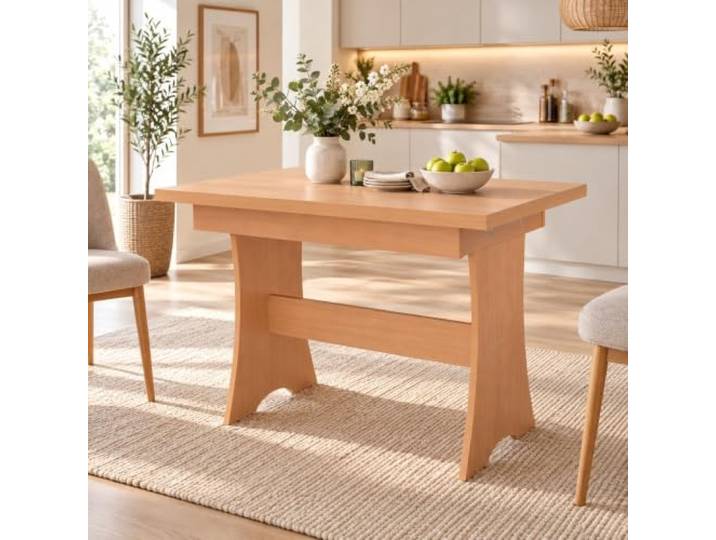
moebel direkt online Esstisch ausziehbarmoebel direkt online Esstisch ausziehbar. FLEXIBEL AUSZIEHBAR VON 104 AUF 164 CM: Praktischer Esstisch mit zwei seitlichen Ansteckplatten für zusätzliche Tischfläche bei Bedarf.2 INTEGRIERTE ANSTECKPLATTEN: Rechts und links jeweils ca. 30 cm breite Erweiterungsplatten, die sich einfach herauszieh PFLEGELEICHTE MELAMINBESCHICHTUNG: Tisch aus Holzwerkstoff mit dekorativer Oberfläche in natürlicher Holzoptik – alltagstauglich und leicht zu reinigen. PLATZSPAREND UND FUNKTIONAL: Kompakte Tischfläche von 104 × 67 cm im Alltag, bei Bedarf auf großzü VIELSEITIG KOMBINIERBAR: Ideal als Küchentisch, Esszimmertisch oder ausziehbarer Tisch für den offenen Wohn- und Essbereich. ZEITLOSE HOLZOPTIK: Dekorative Holzstruktur für eine gemütliche Wohnatmosphäre und vielseitige Kombinationsmöglichkeiten. PRAKTISCHE TISCHHÖHE: Mit ca. 75 cm Höhe passend zu vielen handelsüblichen Esszimmerstühlen. PAKETVERSAND UND SELBSTMONTAGE: Lieferung zerlegt in einem Paket mit ca. 28 kg Gewicht. Aufbau: Zerlegt, mit Aufbauanleitung Ausführung: Mit Auszugfunktion Ausstattung: Zwei seitliche Auszugplatten je ca. 30 cm Breite ca. cm: 104 EU Verantwortliche Person E-mail: info@hhm24.de Hersteller: Nur für den Hausgebrauch Farbe:Buche-nachbildung219,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
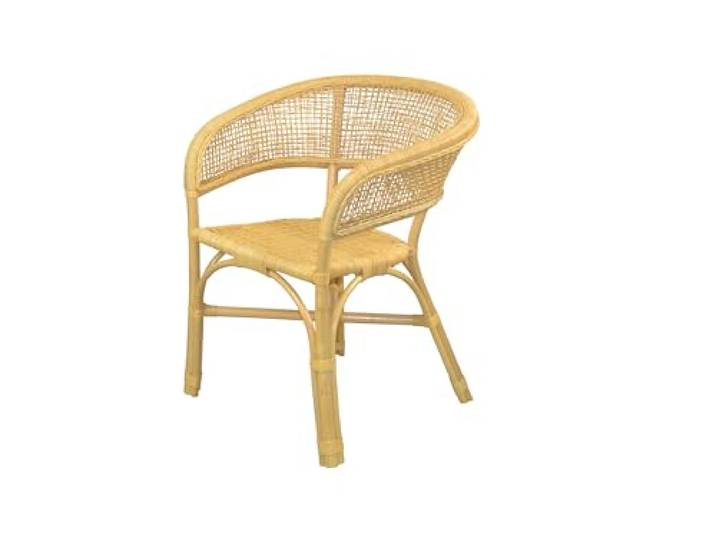
moebel direkt online Rattansessel Armlehnsesselmoebel direkt online Rattansessel Armlehnsessel. In drei topaktuellen Farben\nHandgeflochten\nMontiert\nAufbau: Artikel wird montiert geliefert, einfach nur auspacken.\nBreite ca. cm: 65 Farbe:Beige149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Verpflegungskosten Kinderbetreuungskosten?
Sind Verpflegungskosten Kinderbetreuungskosten? Diese Frage hängt von der Definition der Kinderbetreuungskosten ab. In einigen Fällen können Verpflegungskosten als Teil der Kinderbetreuungskosten angesehen werden, da sie direkt mit der Betreuung und Versorgung des Kindes zusammenhängen. Allerdings kann es auch sein, dass Verpflegungskosten separat betrachtet werden, insbesondere wenn sie nicht explizit für die Betreuung des Kindes entstehen. Es ist wichtig, die genauen Regelungen und Vorschriften in Bezug auf Kinderbetreuungskosten in der jeweiligen Situation zu prüfen, um festzustellen, ob Verpflegungskosten darin enthalten sind. **
-
Was sind Verpflegungskosten?
Was sind Verpflegungskosten? Verpflegungskosten beziehen sich auf die Ausgaben, die für die Ernährung und Verpflegung anfallen, beispielsweise beim Essen in Restaurants, Cafés oder Kantinen. Diese Kosten können auch im Rahmen von Dienstreisen oder Geschäftsreisen anfallen, wenn Mitarbeiter für ihre Verpflegung unterwegs bezahlen müssen. In einigen Fällen können Verpflegungskosten auch steuerlich absetzbar sein, wenn sie beruflich veranlasst sind. Es ist wichtig, die entsprechenden Belege und Nachweise für Verpflegungskosten aufzubewahren, um sie gegebenenfalls gegenüber dem Finanzamt nachweisen zu können. **
-
Kann man Verpflegungskosten steuerlich absetzen?
Kann man Verpflegungskosten steuerlich absetzen? Verpflegungskosten können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Zum Beispiel können Geschäftsreisende ihre Verpflegungskosten im Rahmen einer Dienstreise von der Steuer absetzen. Auch Selbstständige können Verpflegungskosten im Rahmen ihrer betrieblichen Tätigkeit geltend machen. Allerdings gelten hier bestimmte Pauschalen und Höchstbeträge, die beachtet werden müssen. Es ist ratsam, sich vorab genau über die steuerlichen Regelungen zu informieren oder einen Steuerberater zu konsultieren, um sicherzustellen, dass die Verpflegungskosten korrekt abgesetzt werden können. **
-
Wann kann man Verpflegungskosten absetzen?
Verpflegungskosten können in der Regel als Werbungskosten oder Betriebsausgaben steuerlich abgesetzt werden, wenn sie beruflich veranlasst sind. Dies ist beispielsweise der Fall, wenn man auf Dienstreisen oder auswärts arbeitet und dabei Verpflegungskosten entstehen. Auch bei beruflich bedingten doppelten Haushaltsführung können Verpflegungskosten absetzbar sein. Es gelten jedoch bestimmte Höchstgrenzen und Voraussetzungen, die beachtet werden müssen. Es ist ratsam, sich vorab genau über die steuerlichen Regelungen und Bedingungen zu informieren oder einen Steuerberater zu konsultieren. **
Ähnliche Suchbegriffe für Verpflegungskosten
-
moebel direkt online Rattansessel Syltmoebel direkt online Rattansessel Sylt. Aufwendig gearbeitet mit reichlicher Verzierung Handgeflochten In vier trendigen Farben Breite ca. cm: 65 EU Verantwortliche Person E-mail: info@hhm24.de Farbe:Weiß249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Willig, Kai: Forum Geschichte 03. Schülerbuch mit Online-Angebot. Gymnasium Rheinland-PfalzForum Geschichte 03. Schülerbuch mit Online-Angebot. Gymnasium Rheinland-Pfalz , Schülerbuch , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Auflage: 1. Auflage,2. Druck 2017 Neue Ausgabe, Erscheinungsjahr: 201511, Produktform: Leinen, Beilage: Online-Komponente, Titel der Reihe: Forum Geschichte - Neue Ausgabe##, Autoren: Bäuml-Stosiek, Dagmar~Cornelissen, Hans-Joachim~Heim-Taubert, Susanna~Hufschmid, Irene~Sternel, Fabian~Tophofen, Sonja~Urbach, Dirk~Willig, Kai, Redaktion: Cornelissen, Hans-Joachim~Willig, Kai, Auflage: 17001, Auflage/Ausgabe: 1. Auflage,2. Druck 2017 Neue Ausgabe, Seitenzahl/Blattzahl: 256, Abbildungen: 300 Abbildungen, Keyword: Geschichte;Gesamtschule;Gymnasium;Gymnasium (Sek.I);Integrierte Gesamtschule;Schulbücher;Lehrwerke, Fachschema: Geschichte / Schulbuch, Bildungsmedien Fächer: Geschichte, Region: Rheinland-Pfalz, Bildungszweck: Für das Gymnasium~For vocational education and training~Für die Gesamtschule, Altersempfehlung / Lesealter: 23, Genaues Alter: GES, Warengruppe: HC/Schulbücher, Fachkategorie: Unterricht und Didaktik: Geschichte, Thema: Verstehen, Schulform: GES GYM, Bundesländer: RP, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 266, Breite: 192, Höhe: 17, Gewicht: 678, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Schulform: Gesamtschule, Gymnasium, Bundesländer: Rheinland-Pfalz, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,31,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
moebel direkt online Esstisch ausziehbarmoebel direkt online Esstisch ausziehbar. FLEXIBEL AUSZIEHBAR VON 104 AUF 164 CM: Praktischer Esstisch mit zwei seitlichen Ansteckplatten für zusätzliche Tischfläche bei Bedarf.2 INTEGRIERTE ANSTECKPLATTEN: Rechts und links jeweils ca. 30 cm breite Erweiterungsplatten, die sich einfach herauszieh PFLEGELEICHTE MELAMINBESCHICHTUNG: Tisch aus Holzwerkstoff mit dekorativer Oberfläche in natürlicher Holzoptik – alltagstauglich und leicht zu reinigen. PLATZSPAREND UND FUNKTIONAL: Kompakte Tischfläche von 104 × 67 cm im Alltag, bei Bedarf auf großzü VIELSEITIG KOMBINIERBAR: Ideal als Küchentisch, Esszimmertisch oder ausziehbarer Tisch für den offenen Wohn- und Essbereich. ZEITLOSE HOLZOPTIK: Dekorative Holzstruktur für eine gemütliche Wohnatmosphäre und vielseitige Kombinationsmöglichkeiten. PRAKTISCHE TISCHHÖHE: Mit ca. 75 cm Höhe passend zu vielen handelsüblichen Esszimmerstühlen. PAKETVERSAND UND SELBSTMONTAGE: Lieferung zerlegt in einem Paket mit ca. 28 kg Gewicht. Aufbau: Zerlegt, mit Aufbauanleitung Ausführung: Mit Auszugfunktion Ausstattung: Zwei seitliche Auszugplatten je ca. 30 cm Breite ca. cm: 104 EU Verantwortliche Person E-mail: info@hhm24.de Hersteller: Nur für den Hausgebrauch Farbe:Nussbaum-nachbildung219,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man Verpflegungskosten effektiv und sparsam planen? Was sind die besten Strategien, um Verpflegungskosten zu minimieren?
1. Erstelle einen Wochenplan für Mahlzeiten und Einkäufe, um unnötige Ausgaben zu vermeiden. 2. Kaufe saisonale und lokale Produkte, um Kosten zu senken. 3. Nutze Reste und koche größere Portionen, die mehrere Mahlzeiten ergeben, um Geld zu sparen. **
-
Welche Möglichkeiten gibt es, um Verpflegungskosten bei Dienstreisen steuerlich geltend zu machen? Wie können Verpflegungskosten bei der Arbeit abgesetzt werden?
Verpflegungskosten können bei Dienstreisen als Werbungskosten in der Steuererklärung angegeben werden. Hierfür müssen Belege wie Quittungen oder Rechnungen vorgelegt werden. Alternativ kann auch die Verpflegungspauschale in Höhe von 12 Euro pro Tag geltend gemacht werden. **
-
1) Wie können Verpflegungskosten effektiv kontrolliert und optimiert werden? 2) In welchen Situationen können Verpflegungskosten von Unternehmen steuerlich abgesetzt werden?
1) Verpflegungskosten können effektiv kontrolliert und optimiert werden, indem ein Budget festgelegt, regelmäßige Kostenanalysen durchgeführt und gegebenenfalls Verhandlungen mit Lieferanten geführt werden. 2) Verpflegungskosten von Unternehmen können steuerlich abgesetzt werden, wenn sie betrieblich veranlasst sind, wie beispielsweise bei Geschäftsessen mit Kunden oder Mitarbeitern, betrieblichen Veranstaltungen oder Verpflegung von Mitarbeitern auf Dienstreisen. **
-
Wie können Verpflegungskosten angemessen und transparent abgerechnet werden?
Verpflegungskosten können angemessen und transparent abgerechnet werden, indem alle Ausgaben für Mahlzeiten und Getränke genau dokumentiert werden. Es ist wichtig, klare Richtlinien für die Erstattung von Verpflegungskosten festzulegen und diese konsequent einzuhalten. Zudem sollten Belege und Quittungen für alle Ausgaben gesammelt und bei der Abrechnung vorgelegt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.