Domain moebel-versandhandel.de kaufen?
Wir ziehen mit dem Projekt
moebel-versandhandel.de um.
Sind Sie am Kauf der Domain
moebel-versandhandel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain moebel-versandhandel.de kaufen?
Wann muss Vindikationslage vorliegen?
Vindikationslage muss vorliegen, wenn eine Person ihr Eigentum zurückfordern möchte, das sich im Besitz einer anderen Person befindet. Dies kann beispielsweise der Fall sein, wenn ein gestohlenes Gut gefunden wird und der rechtmäßige Eigentümer es zurückverlangt. Die Vindikationslage setzt voraus, dass der Eigentümer seinen Besitzanspruch geltend machen kann und dass die Sache eindeutig identifizierbar ist. Zudem muss die Person, die im Besitz des Gutes ist, keine rechtmäßigen Ansprüche darauf haben. In solchen Fällen kann die Vindikationsklage vor Gericht eingereicht werden, um das Eigentum zurückzuerlangen. **
Wann muss Freistellungsbescheinigung vorliegen?
Die Freistellungsbescheinigung muss vorliegen, wenn ein Auftraggeber Leistungen von einem Subunternehmer bezieht, um sicherzustellen, dass dieser von der Umsatzsteuer befreit ist. Sie dient als Nachweis dafür, dass der Subunternehmer als Kleinunternehmer gilt und somit keine Umsatzsteuer auf seine Leistungen erhebt. Ohne die Freistellungsbescheinigung müsste der Auftraggeber die Umsatzsteuer für die Leistungen des Subunternehmers abführen. Es ist wichtig, die Freistellungsbescheinigung sorgfältig aufzubewahren, da sie im Falle einer Steuerprüfung als Nachweis dienen kann. Unternehmen sollten sicherstellen, dass sie die Freistellungsbescheinigung vor Beginn der Zusammenarbeit mit einem Subunternehmer erhalten, um steuerliche Konsequenzen zu vermeiden. **


Ähnliche Suchbegriffe für Vorliegen
Top-Angebote
Produkte zum Begriff Vorliegen:
-
Verhaltenspflichten des Aufsichtsrats bei Vorliegen eines feindlichen Übernahmeangebots., Taschenbuch von Marc Alexander Schmieder, Duncker & Humblot,Verhaltenspflichten Des Aufsichtsrats Bei Vorliegen Eines Feindlichen Übernahmeangebots., Taschenbuch Von Marc Alexander Schmieder, Duncker & Humblot, 978-3-428-12808-2, Seitenanzahl: 25879,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Unvermeidbarkeit eines Verbotsirrtums bei Vorliegen eines präventiven Rechtsgutachtens, Taschenbuch von Laura Borgel, Springer FachmedienDie Unvermeidbarkeit Eines Verbotsirrtums Bei Vorliegen Eines Präventiven Rechtsgutachtens, Taschenbuch Von Laura Borgel, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-35828-0, Seitenanzahl: 25884,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückabwicklung gescheiterter Verträge bei Vorliegen von Leistungsstörungen nach deutschem und nach englischem Recht, Taschenbuch von AndréRückabwicklung Gescheiterter Verträge Bei Vorliegen Von Leistungsstörungen Nach Deutschem Und Nach Englischem Recht, Taschenbuch Von André Vollmerhaus, Grin, 978-3-638-85505-1, Seitenanzahl: 4417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann müssen AGB vorliegen?
AGB müssen vor Vertragsabschluss vorliegen. Sie sollten dem Vertragspartner rechtzeitig und in verständlicher Form zur Verfügung gestellt werden, damit dieser die Möglichkeit hat, sie zu lesen und zu akzeptieren. Es ist wichtig, dass die AGB klar und deutlich formuliert sind, damit der Vertragspartner über seine Rechte und Pflichten informiert ist. AGB sollten auch keine unangemessenen oder überraschenden Klauseln enthalten, die den Vertragspartner benachteiligen könnten. Grundsätzlich gilt, dass AGB transparent und fair gestaltet sein sollten, um eine rechtssichere Grundlage für den Vertragsabschluss zu schaffen. **
-
Wann muss Baubeginnsanzeige vorliegen?
Die Baubeginnsanzeige muss in der Regel vor Baubeginn bei der zuständigen Baubehörde eingereicht werden. Sie dient dazu, den Baubeginn offiziell anzuzeigen und sicherzustellen, dass das Bauvorhaben den genehmigten Plänen entspricht. Die genauen Fristen für die Einreichung der Baubeginnsanzeige können je nach Bundesland und Kommune variieren. Es ist wichtig, die jeweiligen Vorschriften und Fristen zu beachten, um mögliche Bußgelder oder Verzögerungen beim Bauprojekt zu vermeiden. In einigen Fällen kann auch eine Baugenehmigung erst nach Vorliegen der Baubeginnsanzeige wirksam werden. **
-
Hat jemand Erfahrung mit einer Online-Bestellung und Lieferung bei Möbel Roller?
Ja, viele Menschen haben Erfahrung mit Online-Bestellungen und Lieferungen bei Möbel Roller. Die Erfahrungen variieren je nach individueller Situation, aber im Allgemeinen berichten die meisten Kunden von einer reibungslosen Bestell- und Lieferabwicklung. Es gibt jedoch auch vereinzelt Berichte über Lieferverzögerungen oder Probleme mit der Qualität der gelieferten Möbel. **
-
Wann muss die Kündigung vorliegen?
Die Kündigung muss rechtzeitig vorliegen, um wirksam zu sein. In der Regel muss die Kündigungsfrist eingehalten werden, die im Arbeitsvertrag oder im Gesetz festgelegt ist. Es ist wichtig, dass die Kündigung schriftlich erfolgt und alle relevanten Informationen enthält, wie z.B. den Kündigungsgrund und das Kündigungsdatum. Es ist ratsam, die Kündigung persönlich zu übergeben oder per Einschreiben zu verschicken, um sicherzustellen, dass sie rechtzeitig beim Arbeitgeber ankommt. Wenn die Kündigung nicht fristgerecht erfolgt, kann dies zu rechtlichen Konsequenzen führen, wie z.B. einer Verlängerung des Arbeitsverhältnisses oder einer Schadensersatzforderung. **

Wann muss Folge Arbeitsunfähigkeitsbescheinigung vorliegen?
Eine Arbeitsunfähigkeitsbescheinigung muss vorliegen, wenn ein Arbeitnehmer aufgrund einer Krankheit oder Verletzung nicht in der Lage ist, seiner Arbeit nachzugehen. Die Arbeitsunfähigkeitsbescheinigung muss in der Regel spätestens am dritten Tag der Arbeitsunfähigkeit beim Arbeitgeber vorliegen. In einigen Fällen kann der Arbeitgeber jedoch auch eine sofortige Vorlage der Arbeitsunfähigkeitsbescheinigung verlangen. Es ist wichtig, dass der Arbeitnehmer die Arbeitsunfähigkeitsbescheinigung rechtzeitig und korrekt beim Arbeitgeber einreicht, um mögliche Konsequenzen wie Lohnkürzungen zu vermeiden. **
Wann muss au Verlängerung vorliegen?
Eine Au Verlängerung muss vorliegen, wenn die Arbeitsunfähigkeit des Mitarbeiters über den ursprünglich festgelegten Zeitraum hinaus andauert. Dies kann beispielsweise der Fall sein, wenn der Arzt feststellt, dass der Mitarbeiter weiterhin arbeitsunfähig ist und somit eine Verlängerung der AU-Bescheinigung ausstellt. Es ist wichtig, dass die Verlängerung rechtzeitig erfolgt, um mögliche Probleme mit dem Arbeitgeber zu vermeiden. Die AU Verlängerung muss dem Arbeitgeber umgehend vorgelegt werden, damit dieser über die fortgesetzte Arbeitsunfähigkeit informiert ist und entsprechende Maßnahmen ergreifen kann. In einigen Fällen kann es auch notwendig sein, dass der Mitarbeiter erneut vom Arzt untersucht wird, um die Verlängerung zu rechtfertigen. **
Top-Angebote
Produkte zum Begriff Vorliegen:
-
Investitionstheoretische Unternehmensbewertung bei Vorliegen verhandelbarer Zahlungsmodalitäten, Taschenbuch von Christian Toll,Investitionstheoretische Unternehmensbewertung Bei Vorliegen Verhandelbarer Zahlungsmodalitäten, Taschenbuch Von Christian Toll, Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-3045-3, Seitenanzahl: 30169,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Haftung im Konzern bei Vorliegen interner und externer Patronatserklrungen, Fachbücher von Iliana DiedrichDas Fachbuch "Die Haftung im Konzern bei Vorliegen interner und externer Patronatserklärungen" von Iliana Diedrich bietet eine umfassende Analyse der Haftung, die aus Patronatserklärungen resultiert. Es beleuchtet die Unsicherheiten, die mit diesen Erklärungen verbunden sind, und zielt darauf ab, Klarheit zu schaffen. Die Untersuchung umfasst sowohl interne als auch externe Patronatserklärungen und deren Relevanz in Konzernverhältnissen. Dabei werden die Bedingungen erörtert, unter denen eine Haftung auf Primär- oder Sekundärebene in Betracht gezogen werden kann. Das Buch behandelt sowohl weiche als auch harte Patronatserklärungen und analysiert, ob diese den ihnen zugedachten Funktionen gerecht werden. Abschliessend wird die Modifikation der gesetzlichen Haftung in Konzernverhältnissen durch das Vorliegen von Patronatserklärungen thematisiert. Diese fundierte Arbeit richtet sich an Fachleute aus den Bereichen Wirtschaft und Recht, die sich mit den komplexen Fragestellungen der Haftung in Konzernstrukturen auseinandersetzen möchten.124,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verhaltenspflichten des Aufsichtsrats bei Vorliegen eines feindlichen Übernahmeangebots., Taschenbuch von Marc Alexander Schmieder, Duncker & Humblot,Verhaltenspflichten Des Aufsichtsrats Bei Vorliegen Eines Feindlichen Übernahmeangebots., Taschenbuch Von Marc Alexander Schmieder, Duncker & Humblot, 978-3-428-12808-2, Seitenanzahl: 25879,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Vindikationslage vorliegen?
Vindikationslage muss vorliegen, wenn eine Person ihr Eigentum zurückfordern möchte, das sich im Besitz einer anderen Person befindet. Dies kann beispielsweise der Fall sein, wenn ein gestohlenes Gut gefunden wird und der rechtmäßige Eigentümer es zurückverlangt. Die Vindikationslage setzt voraus, dass der Eigentümer seinen Besitzanspruch geltend machen kann und dass die Sache eindeutig identifizierbar ist. Zudem muss die Person, die im Besitz des Gutes ist, keine rechtmäßigen Ansprüche darauf haben. In solchen Fällen kann die Vindikationsklage vor Gericht eingereicht werden, um das Eigentum zurückzuerlangen. **
-
Wann muss Freistellungsbescheinigung vorliegen?
Die Freistellungsbescheinigung muss vorliegen, wenn ein Auftraggeber Leistungen von einem Subunternehmer bezieht, um sicherzustellen, dass dieser von der Umsatzsteuer befreit ist. Sie dient als Nachweis dafür, dass der Subunternehmer als Kleinunternehmer gilt und somit keine Umsatzsteuer auf seine Leistungen erhebt. Ohne die Freistellungsbescheinigung müsste der Auftraggeber die Umsatzsteuer für die Leistungen des Subunternehmers abführen. Es ist wichtig, die Freistellungsbescheinigung sorgfältig aufzubewahren, da sie im Falle einer Steuerprüfung als Nachweis dienen kann. Unternehmen sollten sicherstellen, dass sie die Freistellungsbescheinigung vor Beginn der Zusammenarbeit mit einem Subunternehmer erhalten, um steuerliche Konsequenzen zu vermeiden. **
-
Wann müssen AGB vorliegen?
AGB müssen vor Vertragsabschluss vorliegen. Sie sollten dem Vertragspartner rechtzeitig und in verständlicher Form zur Verfügung gestellt werden, damit dieser die Möglichkeit hat, sie zu lesen und zu akzeptieren. Es ist wichtig, dass die AGB klar und deutlich formuliert sind, damit der Vertragspartner über seine Rechte und Pflichten informiert ist. AGB sollten auch keine unangemessenen oder überraschenden Klauseln enthalten, die den Vertragspartner benachteiligen könnten. Grundsätzlich gilt, dass AGB transparent und fair gestaltet sein sollten, um eine rechtssichere Grundlage für den Vertragsabschluss zu schaffen. **
-
Wann muss Baubeginnsanzeige vorliegen?
Die Baubeginnsanzeige muss in der Regel vor Baubeginn bei der zuständigen Baubehörde eingereicht werden. Sie dient dazu, den Baubeginn offiziell anzuzeigen und sicherzustellen, dass das Bauvorhaben den genehmigten Plänen entspricht. Die genauen Fristen für die Einreichung der Baubeginnsanzeige können je nach Bundesland und Kommune variieren. Es ist wichtig, die jeweiligen Vorschriften und Fristen zu beachten, um mögliche Bußgelder oder Verzögerungen beim Bauprojekt zu vermeiden. In einigen Fällen kann auch eine Baugenehmigung erst nach Vorliegen der Baubeginnsanzeige wirksam werden. **
Ähnliche Suchbegriffe für Vorliegen
-
Die Unvermeidbarkeit eines Verbotsirrtums bei Vorliegen eines präventiven Rechtsgutachtens, Taschenbuch von Laura Borgel, Springer FachmedienDie Unvermeidbarkeit Eines Verbotsirrtums Bei Vorliegen Eines Präventiven Rechtsgutachtens, Taschenbuch Von Laura Borgel, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-35828-0, Seitenanzahl: 25884,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückabwicklung gescheiterter Verträge bei Vorliegen von Leistungsstörungen nach deutschem und nach englischem Recht, Taschenbuch von AndréRückabwicklung Gescheiterter Verträge Bei Vorliegen Von Leistungsstörungen Nach Deutschem Und Nach Englischem Recht, Taschenbuch Von André Vollmerhaus, Grin, 978-3-638-85505-1, Seitenanzahl: 4417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jahresabschlussprüfung bei Vorliegen von Patronats-/ Rangrücktrittsserklärungen, Taschenbuch von Frank Steffens, GRIN, 978-3-638-76460-5Jahresabschlussprüfung Bei Vorliegen Von Patronats-/ Rangrücktrittsserklärungen, Taschenbuch Von Frank Steffens, Grin, 978-3-638-76460-5, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
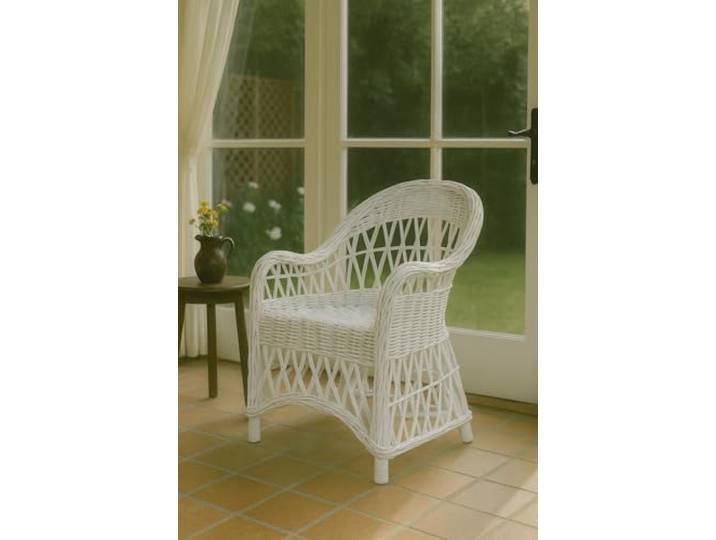
moebel direkt online Rattansessel Syltmoebel direkt online Rattansessel Sylt. Aufwendig gearbeitet mit reichlicher Verzierung Handgeflochten In vier trendigen Farben Breite ca. cm: 65 EU Verantwortliche Person E-mail: info@hhm24.de Farbe:Weiß249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hat jemand Erfahrung mit einer Online-Bestellung und Lieferung bei Möbel Roller?
Ja, viele Menschen haben Erfahrung mit Online-Bestellungen und Lieferungen bei Möbel Roller. Die Erfahrungen variieren je nach individueller Situation, aber im Allgemeinen berichten die meisten Kunden von einer reibungslosen Bestell- und Lieferabwicklung. Es gibt jedoch auch vereinzelt Berichte über Lieferverzögerungen oder Probleme mit der Qualität der gelieferten Möbel. **
-
Wann muss die Kündigung vorliegen?
Die Kündigung muss rechtzeitig vorliegen, um wirksam zu sein. In der Regel muss die Kündigungsfrist eingehalten werden, die im Arbeitsvertrag oder im Gesetz festgelegt ist. Es ist wichtig, dass die Kündigung schriftlich erfolgt und alle relevanten Informationen enthält, wie z.B. den Kündigungsgrund und das Kündigungsdatum. Es ist ratsam, die Kündigung persönlich zu übergeben oder per Einschreiben zu verschicken, um sicherzustellen, dass sie rechtzeitig beim Arbeitgeber ankommt. Wenn die Kündigung nicht fristgerecht erfolgt, kann dies zu rechtlichen Konsequenzen führen, wie z.B. einer Verlängerung des Arbeitsverhältnisses oder einer Schadensersatzforderung. **
-
Wann muss Folge Arbeitsunfähigkeitsbescheinigung vorliegen?
Eine Arbeitsunfähigkeitsbescheinigung muss vorliegen, wenn ein Arbeitnehmer aufgrund einer Krankheit oder Verletzung nicht in der Lage ist, seiner Arbeit nachzugehen. Die Arbeitsunfähigkeitsbescheinigung muss in der Regel spätestens am dritten Tag der Arbeitsunfähigkeit beim Arbeitgeber vorliegen. In einigen Fällen kann der Arbeitgeber jedoch auch eine sofortige Vorlage der Arbeitsunfähigkeitsbescheinigung verlangen. Es ist wichtig, dass der Arbeitnehmer die Arbeitsunfähigkeitsbescheinigung rechtzeitig und korrekt beim Arbeitgeber einreicht, um mögliche Konsequenzen wie Lohnkürzungen zu vermeiden. **
-
Wann muss au Verlängerung vorliegen?
Eine Au Verlängerung muss vorliegen, wenn die Arbeitsunfähigkeit des Mitarbeiters über den ursprünglich festgelegten Zeitraum hinaus andauert. Dies kann beispielsweise der Fall sein, wenn der Arzt feststellt, dass der Mitarbeiter weiterhin arbeitsunfähig ist und somit eine Verlängerung der AU-Bescheinigung ausstellt. Es ist wichtig, dass die Verlängerung rechtzeitig erfolgt, um mögliche Probleme mit dem Arbeitgeber zu vermeiden. Die AU Verlängerung muss dem Arbeitgeber umgehend vorgelegt werden, damit dieser über die fortgesetzte Arbeitsunfähigkeit informiert ist und entsprechende Maßnahmen ergreifen kann. In einigen Fällen kann es auch notwendig sein, dass der Mitarbeiter erneut vom Arzt untersucht wird, um die Verlängerung zu rechtfertigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.