Domain moebel-versandhandel.de kaufen?
Wir ziehen mit dem Projekt
moebel-versandhandel.de um.
Sind Sie am Kauf der Domain
moebel-versandhandel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain moebel-versandhandel.de kaufen?
Welches Volumen V1 nimmt ein Gas im Vergleich zum Ausgangsvolumen V0 bei 0 Grad Celsius ein?
Das Volumen eines idealen Gases ändert sich proportional zur Temperaturänderung, wenn der Druck konstant gehalten wird. Bei einer Temperatur von 0 Grad Celsius (273,15 Kelvin) beträgt das Verhältnis des Volumens V1 zum Ausgangsvolumen V0 also 1:1. Das Gas nimmt also das gleiche Volumen ein. **
Was ist die Frage zu Cyclin und CDK?
Die Frage zu Cyclin und CDK könnte sein, wie diese beiden Proteine zusammenarbeiten, um den Zellzyklus zu regulieren. Cyclin bindet an CDK und aktiviert es, wodurch CDK andere Proteine phosphorylieren kann, die für den Fortschritt des Zellzyklus wichtig sind. Eine weitere Frage könnte sein, wie die Expression von Cyclin und CDK reguliert wird und welche Auswirkungen eine Fehlregulation auf den Zellzyklus haben kann. **
Ähnliche Suchbegriffe für Wiska-CDK-0-V0
Top-Angebote
Produkte zum Begriff Wiska-CDK-0-V0:
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie berechnet man v0?
Um v0 zu berechnen, muss man die Formel für die Geschwindigkeit verwenden. v0 ist die Anfangsgeschwindigkeit, also die Geschwindigkeit zu einem bestimmten Zeitpunkt t=0. Man kann v0 berechnen, indem man die Formel v = v0 + at verwendet und a = 0 setzt, da es keine Beschleunigung gibt. Dadurch ergibt sich v = v0, also v0 = v. **
-
Wie rechnet man v0 aus?
Um die Anfangsgeschwindigkeit (v0) zu berechnen, benötigt man Informationen über die Endgeschwindigkeit (v), die Beschleunigung (a) und die Zeit (t). Man kann die Formel v = v0 + a*t verwenden, um v0 zu isolieren. Dazu zieht man a*t von beiden Seiten der Gleichung ab, um v0 alleine auf einer Seite zu haben. Somit lautet die Formel zur Berechnung von v0: v0 = v - a*t. Durch Einsetzen der bekannten Werte für v, a und t in diese Formel kann man die Anfangsgeschwindigkeit berechnen. **
-
Wie gelange ich zu v0?
Um zu v0 zu gelangen, musst du den Anweisungen folgen, die dir gegeben wurden. Dies kann bedeuten, dass du eine bestimmte Route nehmen musst, bestimmte Verkehrsmittel benutzen musst oder bestimmte Anweisungen befolgen musst, um dein Ziel zu erreichen. Es ist wichtig, die Anweisungen sorgfältig zu lesen und zu befolgen, um sicherzustellen, dass du den richtigen Weg nimmst. **
-
Warum wird hier nicht "v0" verwendet?
Es wird wahrscheinlich nicht "v0" verwendet, weil es sich um eine spezifische Frage oder Situation handelt, in der "v" als Variable für die Anfangsgeschwindigkeit verwendet wird. "v0" könnte in anderen Kontexten oder Formeln verwendet werden, um eine andere Variable zu repräsentieren. Es ist wichtig, den Kontext zu berücksichtigen, um die Verwendung der Variablen zu verstehen. **
Ein paar Fragen zum V0 Aktiv?
V0 Aktiv ist ein Begriff aus der Baustoffindustrie und bezieht sich auf die Brandklasse von Baustoffen. Baustoffe der Klasse V0 gelten als schwer entflammbar und tragen somit zur Brandsicherheit bei. Sie haben eine geringe Flammenausbreitung und tragen dazu bei, dass sich ein Brand nicht weiter ausbreitet. **
Kann jemand die Formel nach v0 umstellen?
Ja, die Formel kann nach v0 umgestellt werden. Es kommt jedoch darauf an, um welche Formel es sich handelt. Bitte geben Sie die genaue Formel an, damit ich Ihnen weiterhelfen kann. **
Top-Angebote
Produkte zum Begriff Wiska-CDK-0-V0:
-
Welches Volumen V1 nimmt ein Gas im Vergleich zum Ausgangsvolumen V0 bei 0 Grad Celsius ein?
Das Volumen eines idealen Gases ändert sich proportional zur Temperaturänderung, wenn der Druck konstant gehalten wird. Bei einer Temperatur von 0 Grad Celsius (273,15 Kelvin) beträgt das Verhältnis des Volumens V1 zum Ausgangsvolumen V0 also 1:1. Das Gas nimmt also das gleiche Volumen ein. **
-
Was ist die Frage zu Cyclin und CDK?
Die Frage zu Cyclin und CDK könnte sein, wie diese beiden Proteine zusammenarbeiten, um den Zellzyklus zu regulieren. Cyclin bindet an CDK und aktiviert es, wodurch CDK andere Proteine phosphorylieren kann, die für den Fortschritt des Zellzyklus wichtig sind. Eine weitere Frage könnte sein, wie die Expression von Cyclin und CDK reguliert wird und welche Auswirkungen eine Fehlregulation auf den Zellzyklus haben kann. **
-
Wie berechnet man v0?
Um v0 zu berechnen, muss man die Formel für die Geschwindigkeit verwenden. v0 ist die Anfangsgeschwindigkeit, also die Geschwindigkeit zu einem bestimmten Zeitpunkt t=0. Man kann v0 berechnen, indem man die Formel v = v0 + at verwendet und a = 0 setzt, da es keine Beschleunigung gibt. Dadurch ergibt sich v = v0, also v0 = v. **
-
Wie rechnet man v0 aus?
Um die Anfangsgeschwindigkeit (v0) zu berechnen, benötigt man Informationen über die Endgeschwindigkeit (v), die Beschleunigung (a) und die Zeit (t). Man kann die Formel v = v0 + a*t verwenden, um v0 zu isolieren. Dazu zieht man a*t von beiden Seiten der Gleichung ab, um v0 alleine auf einer Seite zu haben. Somit lautet die Formel zur Berechnung von v0: v0 = v - a*t. Durch Einsetzen der bekannten Werte für v, a und t in diese Formel kann man die Anfangsgeschwindigkeit berechnen. **
Ähnliche Suchbegriffe für Wiska-CDK-0-V0
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
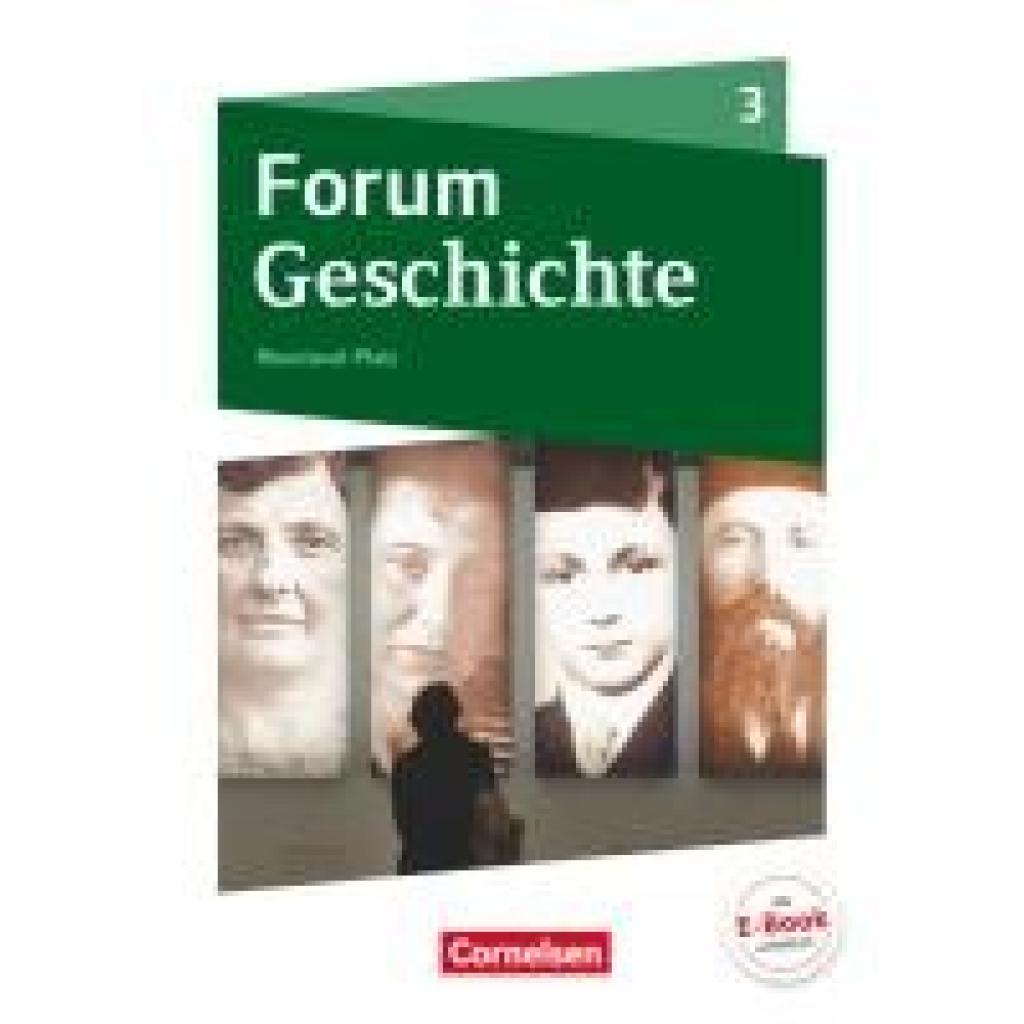
Willig, Kai: Forum Geschichte 03. Schülerbuch mit Online-Angebot. Gymnasium Rheinland-PfalzForum Geschichte 03. Schülerbuch mit Online-Angebot. Gymnasium Rheinland-Pfalz , Schülerbuch , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Auflage: 1. Auflage,2. Druck 2017 Neue Ausgabe, Erscheinungsjahr: 201511, Produktform: Leinen, Beilage: Online-Komponente, Titel der Reihe: Forum Geschichte - Neue Ausgabe##, Autoren: Bäuml-Stosiek, Dagmar~Cornelissen, Hans-Joachim~Heim-Taubert, Susanna~Hufschmid, Irene~Sternel, Fabian~Tophofen, Sonja~Urbach, Dirk~Willig, Kai, Redaktion: Cornelissen, Hans-Joachim~Willig, Kai, Auflage: 17001, Auflage/Ausgabe: 1. Auflage,2. Druck 2017 Neue Ausgabe, Seitenzahl/Blattzahl: 256, Abbildungen: 300 Abbildungen, Keyword: Geschichte;Gesamtschule;Gymnasium;Gymnasium (Sek.I);Integrierte Gesamtschule;Schulbücher;Lehrwerke, Fachschema: Geschichte / Schulbuch, Bildungsmedien Fächer: Geschichte, Region: Rheinland-Pfalz, Bildungszweck: Für das Gymnasium~For vocational education and training~Für die Gesamtschule, Altersempfehlung / Lesealter: 23, Genaues Alter: GES, Warengruppe: HC/Schulbücher, Fachkategorie: Unterricht und Didaktik: Geschichte, Thema: Verstehen, Schulform: GES GYM, Bundesländer: RP, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 266, Breite: 192, Höhe: 17, Gewicht: 678, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Schulform: Gesamtschule, Gymnasium, Bundesländer: Rheinland-Pfalz, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,31,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie gelange ich zu v0?
Um zu v0 zu gelangen, musst du den Anweisungen folgen, die dir gegeben wurden. Dies kann bedeuten, dass du eine bestimmte Route nehmen musst, bestimmte Verkehrsmittel benutzen musst oder bestimmte Anweisungen befolgen musst, um dein Ziel zu erreichen. Es ist wichtig, die Anweisungen sorgfältig zu lesen und zu befolgen, um sicherzustellen, dass du den richtigen Weg nimmst. **
-
Warum wird hier nicht "v0" verwendet?
Es wird wahrscheinlich nicht "v0" verwendet, weil es sich um eine spezifische Frage oder Situation handelt, in der "v" als Variable für die Anfangsgeschwindigkeit verwendet wird. "v0" könnte in anderen Kontexten oder Formeln verwendet werden, um eine andere Variable zu repräsentieren. Es ist wichtig, den Kontext zu berücksichtigen, um die Verwendung der Variablen zu verstehen. **
-
Ein paar Fragen zum V0 Aktiv?
V0 Aktiv ist ein Begriff aus der Baustoffindustrie und bezieht sich auf die Brandklasse von Baustoffen. Baustoffe der Klasse V0 gelten als schwer entflammbar und tragen somit zur Brandsicherheit bei. Sie haben eine geringe Flammenausbreitung und tragen dazu bei, dass sich ein Brand nicht weiter ausbreitet. **
-
Kann jemand die Formel nach v0 umstellen?
Ja, die Formel kann nach v0 umgestellt werden. Es kommt jedoch darauf an, um welche Formel es sich handelt. Bitte geben Sie die genaue Formel an, damit ich Ihnen weiterhelfen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.